

이미지: METAL
요약
- 알파벳 3분기 매출은 1,276억달러로 25% 늘었지만 매출과 조정 주당순이익이 함께 월가 예상을 밑돌았고, 시가총액 5,000억달러가 증발했다.
- 설비투자 514억달러가 영업현금흐름 423억달러를 넘어 잉여현금흐름이 마이너스 91억달러를 기록했고, 장기 부채는 1,251억달러로 늘었다.
- 구글 클라우드는 103% 성장했지만 검색은 AI 모드의 낮은 수익화 영향으로 예상에 못 미쳤고, 알파벳은 2027년 설비투자를 크게 늘린다고 밝혔다.
- 발표
- 2026년 10월 28일 · 3분기(7~9월) 실적
- 매출
- 1,276억달러 · 25% 증가 · 13분기 연속 두 자릿수 성장
- 구글 클라우드
- 307억달러 · 103% 증가 · 영업이익률 36.2% · 수주잔고 5,610억달러
- 검색과 기타
- 633억 5,000만달러 · 12% 증가
- 잉여현금흐름
- 마이너스 91억달러 · 설비투자 514억달러 · 영업현금흐름 423억달러
- 장기 부채
- 1,251억달러(2025년 말 465억달러) · 3분기 채권 287억달러 발행
- 설비투자 전망
- 2026년 1,950억~2,050억달러 유지 · 2027년 크게 증가
- 순이익
- 262억달러(1년 전 350억달러) · 주당 2.12달러
- 제미나이
- 앱 이용자 10억 명 · API 분당 약 320억 토큰
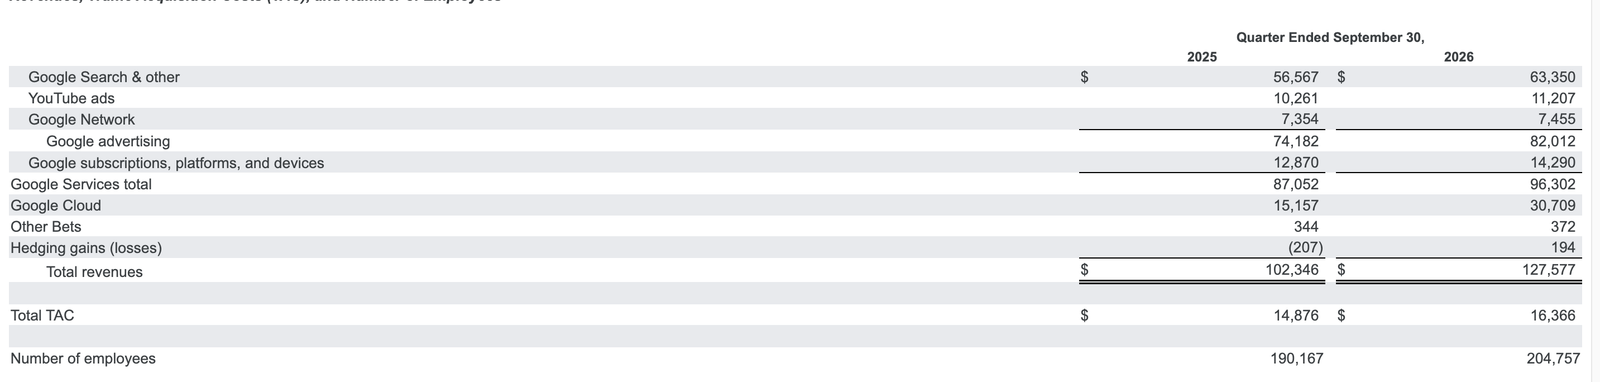
제미나이 AI 모델과 구글 클라우드를 운영하는 알파벳이 10월 28일 3분기 실적을 발표한 뒤 주가가 급락하며 시가총액 5,000억달러가 증발했다. 매출은 1년 전보다 25% 늘어난 1,276억달러였지만 잉여현금흐름이 마이너스 91억달러로 돌아서고 검색 광고 매출이 시장 기대에 못 미치자, 빅테크가 막대한 이익으로 AI 인프라 확장을 떠받칠 수 있다는 투자자들의 믿음이 흔들렸다. 보도에 따르면 이는 이 회사 주가의 사상 최악의 하루였고, 같은 주 인텔과 아마존 실적까지 투자자들의 우려를 키우며 주요 지수가 더 떨어졌다.
숫자 자체는 크다. 알파벳이 공개한 실적 자료에 따르면 매출은 13분기 연속 두 자릿수 성장했고 영업이익은 30% 늘어난 406억달러, 영업이익률은 31.8%였다. 순다르 피차이 알파벳·구글 최고경영자는 "강한 분기였고 이제 연 매출 환산 5,000억달러 궤도에 올랐다"고 밝혔다. 그러나 보도에 따르면 매출과 조정 주당순이익 모두 월가 예상을 밑돌았고, 매출과 이익이 함께 기대에 못 미친 것은 4년 가까이 만에 처음이었다. 조정 주당순이익은 2.67달러로 예상치 3.02달러에 못 미쳤다.
희비는 사업부별로 갈렸다. 구글 클라우드 매출은 103% 늘어난 307억달러로 사상 최대 성장을 기록했고, 영업이익은 111억달러로 1년 새 세 배 넘게 뛰었다. 영업이익률은 23.7%에서 36.2%로 올랐다. 반면 검색과 기타 매출은 12% 늘어난 633억 5,000만달러로, 보도에 따르면 시장 예상 649억 6,000만달러에 못 미쳤다. 미국 투자은행 제프리스의 브렌트 틸 애널리스트는 한 경제 방송에서 "클라우드 사업이 103% 성장으로 유일하게 예상을 넘었다"며 "나머지는 전부 못 미쳤다"고 말했다.
검색 둔화의 한 원인은 AI 자체였다. 필리프 신들러 구글 최고사업책임자는 실적 발표 콘퍼런스콜에서 성장률 둔화의 가장 큰 요인으로 환율을 꼽으면서도 "AI 모드 질의가 크게 늘어난 것이 영향을 줬다. AI 모드에서 수익화가 더 낮았기 때문"이라고 설명했다. 구글은 AI 모드 질의가 기존 검색보다 평균 세 배 길고 다섯 건 중 한 건은 음성·이미지·문서를 쓴다고 밝혔다. 회사는 AI 개요와 AI 모드 광고를 더 많은 이용자와 질의로 넓히고, AI 모드 광고를 처음으로 해외 시장에 확대한다고 발표했다.
투자자들을 가장 놀라게 한 것은 현금이다. 3분기 설비투자는 514억달러로, 보도에 따르면 시장 예상 551억달러보다는 적었지만 영업현금흐름 423억달러를 넘어섰다. 그 결과 잉여현금흐름은 마이너스 91억달러로 시장이 예상한 마이너스 27억달러보다 훨씬 나빴다. 아나트 아슈케나지 최고재무책임자는 TPU 시스템 판매를 위한 재고 쌓기와 2018년 유럽연합 집행위원회 과징금 52억달러 지급이 겹쳤다고 설명했다. 재고는 2025년 말 24억달러에서 9월 말 133억달러로 불었다.
돈을 빌리는 속도도 빨라졌다. 장기 부채는 2025년 말 465억달러에서 9월 말 1,251억달러로 늘었다. 3분기에만 선순위 무담보 채권으로 287억달러를 조달했고, 시장가 주식 발행 프로그램으로 A주와 C주를 팔아 124억달러를 확보했다. 회사가 맺은 미래 구매 약정은 9,240억달러, 착공 전 임대 등 의무는 1,520억달러에 이른다. 투자 손익도 발목을 잡았다. 스페이스X 지분 가치 하락으로 3분기 주식 투자에서 87억달러 손실이 났고, 순이익은 1년 전 350억달러에서 262억달러로 줄었다.
지출은 줄지 않는다. 알파벳은 2026년 설비투자 전망 1,950억~2,050억달러를 그대로 유지했다. 아슈케나지는 "2027년 설비투자가 크게 늘어날 것으로 계속 예상하며, 4분기 실적 발표 때 자세히 밝히겠다"고 말했다. 보도에 따르면 연간 설비투자는 2027년 3,000억달러를 넘을 것으로 예상된다. 그는 이번 투자 주기 내내 투하자본이익률이 자본비용을 의미 있게 웃돌 것이라고 밝혔지만, 기술 인프라 투자와 TPU 재고가 잉여현금흐름을 압박할 것이라고 덧붙였다.
문제는 알파벳 하나에 그치지 않는다. 보도에 따르면 AI 구축 비용의 상당 부분을 하이퍼스케일러의 막대한 이익이 감당할 수 있다는 시나리오가 이번 실적으로 타격을 받았고, 월가의 대출 기관과 투자자들도 더 까다로운 조건을 요구하기 시작했다. 은행들이 위험 노출과 데이터센터 지연을 우려하고 금리 상승으로 채권 발행 매력이 떨어지면서 신생 AI 클라우드 기업들이 특히 타격을 받았고, 일부는 기업공개를 미루거나 규모를 줄였다. 오픈AI도 내년 상장을 앞둔 비공개 투자 유치에서 1조 4,000억달러 기업가치에 300억달러를 노렸지만, 1조 2,500억달러 기업가치에 그 절반도 안 되는 금액을 모았다.
수요 신호는 여전히 강하다. 토머스 쿠리안 구글 클라우드 최고경영자는 "AI 연구소, 자본시장, 금융 서비스 기관, 기업 모두에서 이례적인 수요와 강한 성장을 보고 있다"고 말했다. 클라우드 수주잔고는 5,610억달러로, 회사는 이 가운데 55% 남짓을 앞으로 24개월 안에 매출로 인식할 것으로 본다. 자체 모델 API가 처리하는 토큰은 분당 약 320억 개로 1년 전의 네 배를 넘었고, 제미나이 앱 이용자는 10억 명에 이르렀다. 메탈은 구글 딥마인드의 새 프런티어 모델 Gemini 4 Carbon 공개를 보도한 바 있으며, 피차이는 이번 콘퍼런스콜에서 Carbon이 거의 모든 영역에서 Argon을 앞선다고 밝혔다.
메탈이 확인한 실적 자료와 콘퍼런스콜 기록을 종합하면, 알파벳은 매출의 크기보다 현금의 시간표가 시험받는 단계에 들어섰다. 설비투자가 영업현금흐름을 넘어서고 부채와 신주 발행으로 그 차이를 메우는 구조는 AI 수익화가 지출 속도를 따라잡을 때까지 이어진다. 클라우드의 세 자릿수 성장이 검색의 수익화 공백과 늘어나는 감가상각비를 언제 메우는지가 다음 분기 시장이 확인하려는 숫자다.
댓글