

이미지: METAL
요약
- 아폴로의 토르스텐 슬록 수석 이코노미스트는 10월 24일 AI가 기술 업종 밖 미국 기업에 재무적 성과를 전혀 가져다주지 못했다고 밝혔다.
- 램프 자료에서 모델 서빙·추론 지출의 99.5%를 상위 10% 기업이 쓰고, AI 지출 상위 1% 기업의 80%가 VC 투자를 받은 회사였다.
- 슬록은 컴퓨팅 수요가 가격에 민감하다며 데이터센터 건설의 첫째 변수는 사용자가 치를 의향이 있는 가격이라고 봤다.
- 발표
- 2026년 10월 24일(토) · 아폴로 데일리 스파크 「No Signs of AI Payoff Outside the Tech Sector」
- 필자
- 토르스텐 슬록 · 아폴로 글로벌 매니지먼트 수석 이코노미스트
- 비교 집단
- 매그니피센트 7 vs S&P 493
- 1인당 매출
- 매그니피센트 7 상승 · S&P 493 정체(2019년 4분기 기준 물가 조정)
- 이익률
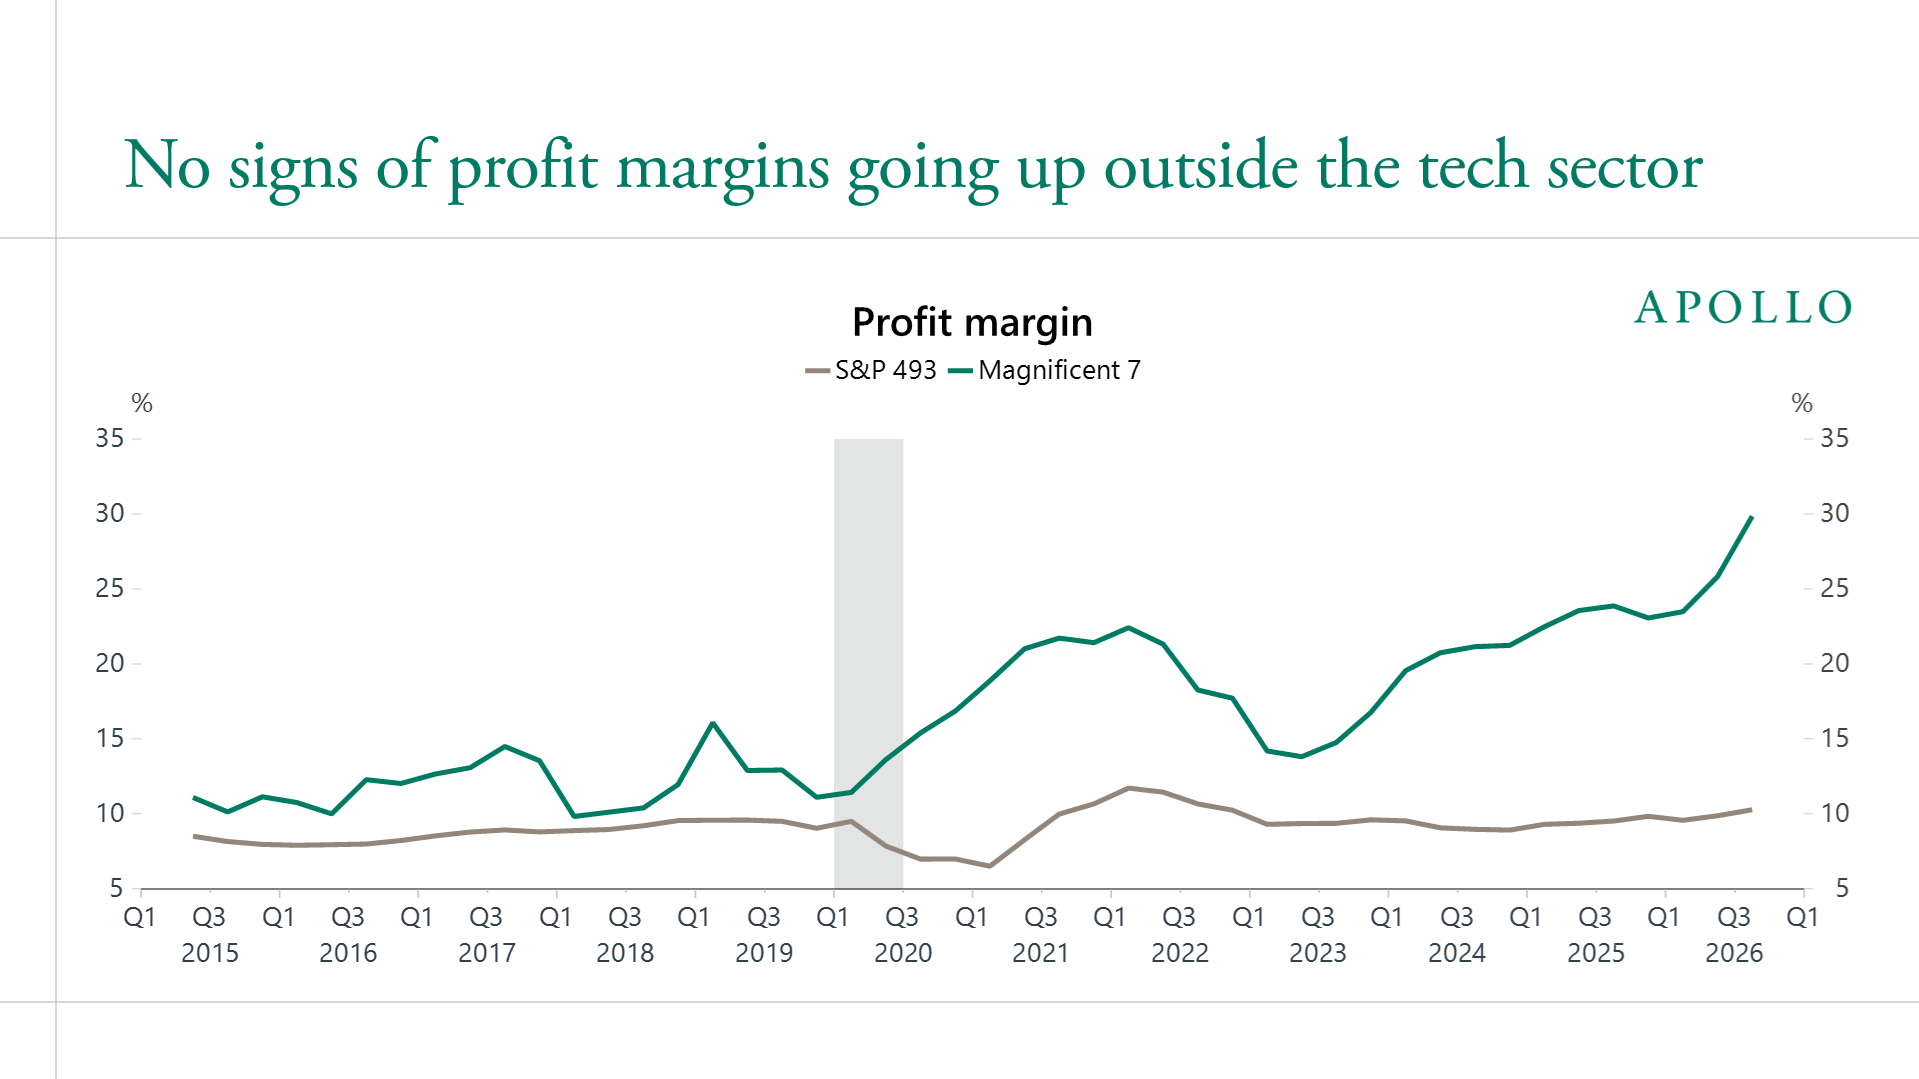
- 매그니피센트 7 30% 선 접근 · S&P 493 10% 안팎(아폴로 도표)
- 생산성
- AI의 생산성 증가 신호 없음 · 샌프란시스코 연은 가동률 보정 총요소생산성
- 지출 쏠림(상위 10% 몫)
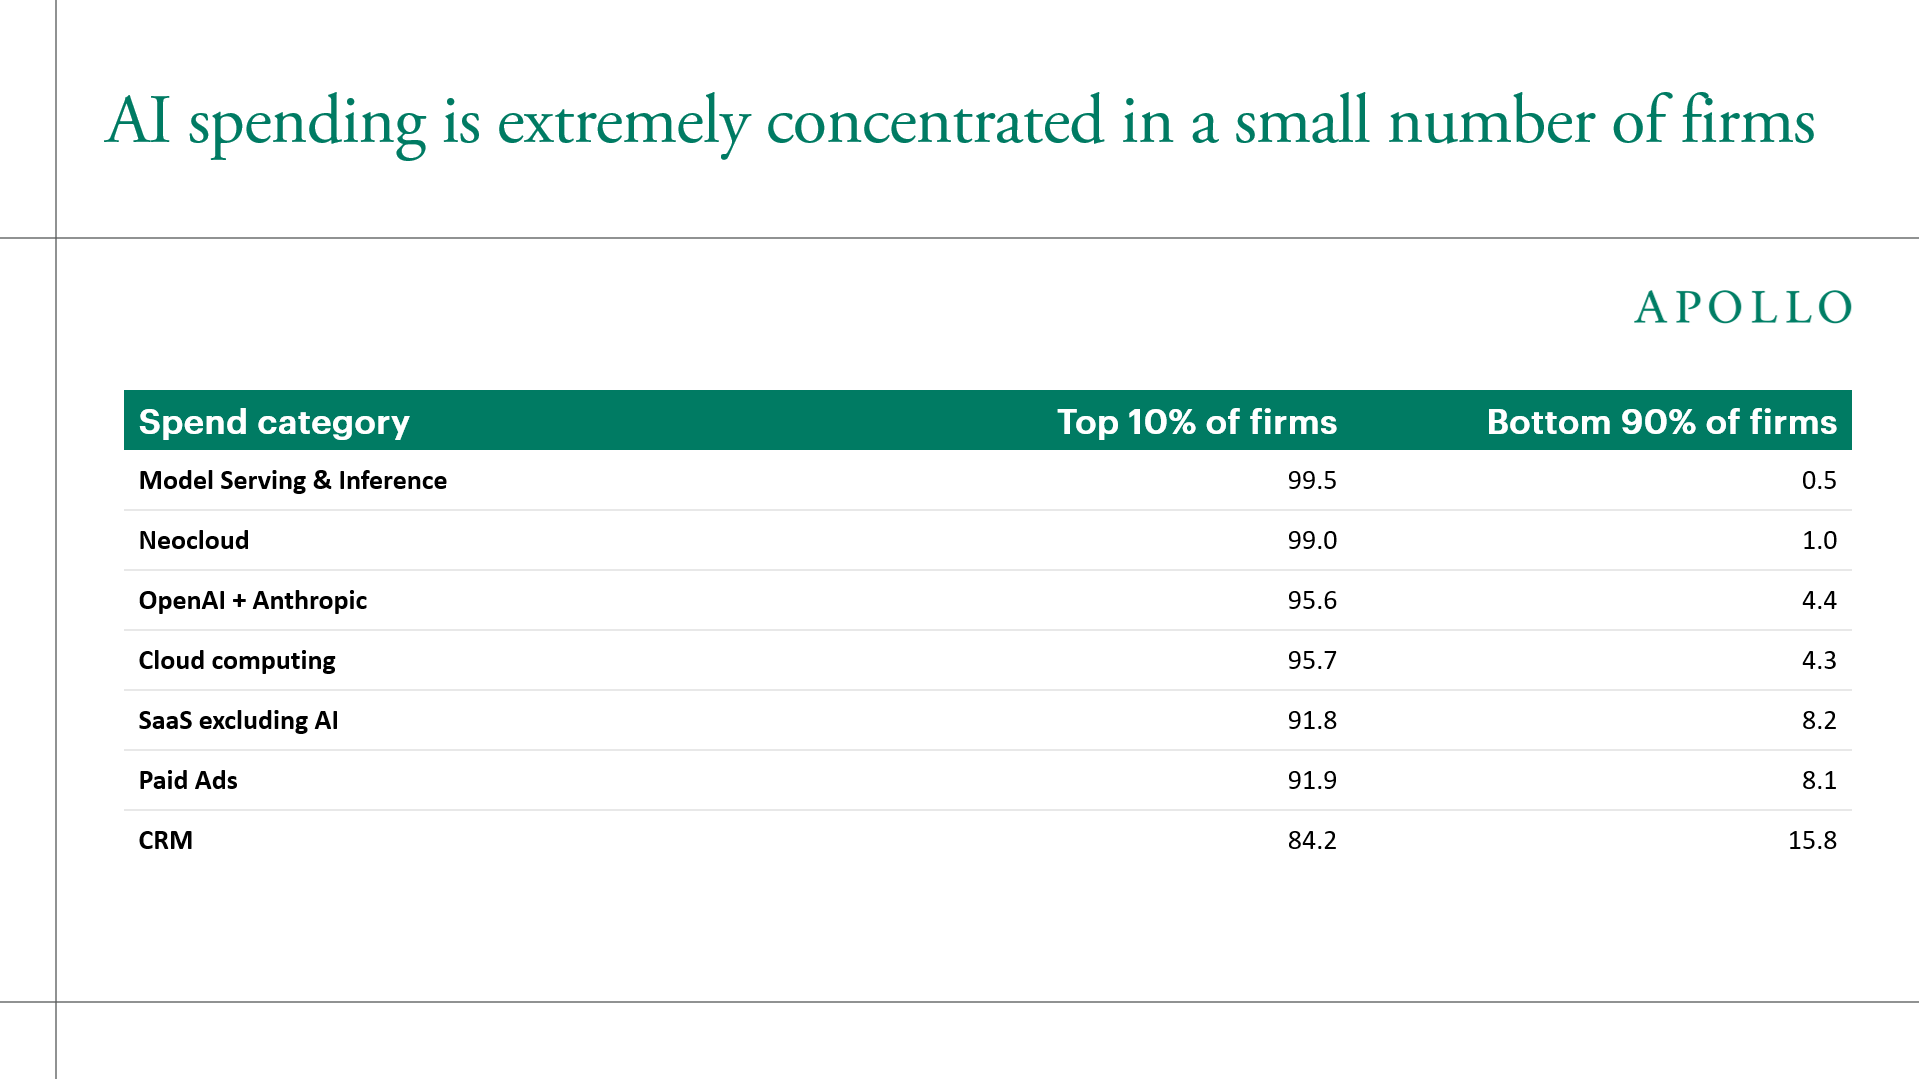
- 모델 서빙·추론 99.5% · 네오클라우드 99.0% · 오픈AI+앤스로픽 95.6% · 클라우드 95.7% · AI 제외 SaaS 91.8% · CRM 84.2%
- 자료
- 램프 아라 카라지안 수석 이코노미스트 · 램프 AI 지수
- VC 비중
- AI 지출 상위 1% 기업의 80% · 중간 지출 기업 13%(10월 22일 목 보고서)
- 수요 곡선
- 평평하고 가격에 매우 민감 · 토큰 지출 증가세 둔화(10월 20일 화 보고서)
- 하이퍼스케일러 ROIC
- 아마존·구글·메타·마이크로소프트·오라클 · 하락
- 하이퍼스케일러 설비투자
- 올해 약 8,000억 달러 · 내년 1조 달러 초과 추정(보도)
- 메타
- 올해 1,350억~1,450억 달러 지출 계획 · 5년 CDS 114.79bp 사상 최고(+7.6bp)
- 코어위브
- 이달 주가 30% 이상 하락 · 5년 CDS 1,145bp
- S&P
- 마크 하비브 디지털 인프라 글로벌 총괄 · 보이지 않는 부채 경고
미국 기업이 인공지능(AI)에 쏟아부은 돈이 기술 업종 밖에서는 아직 재무 성과로 돌아오지 않았다는 진단이 나왔다. 사모투자회사 아폴로 글로벌 매니지먼트의 토르스텐 슬록(Torsten Slok) 수석 이코노미스트는 10월 24일 일일 보고서 데일리 스파크에서 "막대한 투자와 광범위한 열기에도 AI는 기술 업종 밖의 미국 기업에 재무적 성과를 전혀 가져다주지 못했다"고 밝혔다. 그는 주류 기업들이 AI 투자에서 물러서며 토큰 지출을 성장의 원천이 아니라 이익률을 깎는 비용 부서로 보기 시작했다고 적었다. 같은 주 화요일과 목요일에 낸 보고서까지 합치면 AI 수요와 자금 흐름을 겨눈 경고가 한 주 사이 세 차례 나왔다.
메탈이 확인한 아폴로 보고서에 따르면 비교 기준은 매그니피센트 7로 불리는 대형 기술주 7곳과 나머지 S&P 500 기업 493곳이다. 물가를 2019년 4분기 기준으로 맞춘 직원 1인당 매출은 매그니피센트 7에서 오르고 있지만 S&P 493에서는 제자리다. 이익률도 같은 모양이다. 아폴로 도표에서 매그니피센트 7의 이익률은 30% 선에 다가섰고, S&P 493은 10% 안팎에 머물렀다. 슬록은 AI가 생산성 증가율을 끌어올린다는 신호도 아직 없다고 봤고, 그 근거로 샌프란시스코 연방준비은행이 가동률을 보정해 내는 총요소생산성 지표를 들었다.
지출이 어디에 몰려 있는지도 수치로 나왔다. 아폴로가 램프(Ramp)의 아라 카라지안(Ara Kharazian) 수석 이코노미스트 자료로 만든 표를 보면, 모델 서빙과 추론 지출의 99.5%를 상위 10% 기업이 쓰고 나머지 90% 기업의 몫은 0.5%다. 오픈AI와 앤스로픽에 내는 돈도 상위 10%가 95.6%를 차지하고, 네오클라우드 지출은 99.0%가 상위 10%에 몰려 있다. 비교 대상인 클라우드 컴퓨팅은 95.7%, AI를 뺀 SaaS는 91.8%, 고객관리(CRM)는 84.2%가 상위 10% 몫이다. 슬록은 "에이전틱 AI와 토큰 지출이 경제의 작은 부분에 갇혀 있는 한 AI의 거시경제 효과는 매우 제한적일 것"이라고 썼다.
큰손이 누구인지가 목요일 보고서의 주제였다. 램프 AI 지수 자료에서 AI 지출 상위 1% 기업의 80%가 벤처캐피털(VC) 투자를 받은 회사였고, 지출이 중간인 기업에서는 그 비율이 13%였다. 슬록은 AI 하이퍼스케일러와 모델 업체 사이에서 보이던 순환 구조가 토큰 지출에도 나타난다고 짚었다. 컴퓨팅을 가장 많이 사는 스타트업이 자기 사업에서 번 돈이 아니라 투자받은 돈으로 값을 치른다는 뜻이다. 그는 AI 성과가 늦어지거나 끝내 오지 않으면 VC 수익률이 압박을 받고, 벤처 자금이 줄면 컴퓨팅 수요도 약해질 수 있다고 내다봤다.
화요일 보고서는 수요 곡선 자체를 문제 삼았다. 실리콘밸리는 컴퓨팅 수요가 무한하다는 전제로 움직이지만, 최근 토큰 지출 증가세가 꺾인 것은 그 수요가 컴퓨팅이 사실상 공짜일 때만 존재할 수 있음을 보여 준다는 것이다. 슬록은 컴퓨팅 수요 곡선이 평평하고 가격에 매우 민감해서 토큰 가격이 조금만 바뀌어도 구매자가 사용량을 줄이거나 값싼 오픈소스 대안으로 갈아탈 수 있다고 분석했다. 그는 "AI 강세론의 핵심 경제적 결함은 컴퓨팅을 생산하는 한계비용이 사용자에게 주는 한계편익보다 크다는 점"이라며 "이는 데이터센터 수요가 무한하다는 주장에 의문을 던진다"고 밝혔다.
공급 쪽에서도 압박이 보인다는 게 그의 진단이다. 아마존, 구글, 메타, 마이크로소프트, 오라클 등 5대 하이퍼스케일러의 투하자본이익률(ROIC)은 투입 자본이 벌어들이는 이익보다 빠르게 불어나면서 낮아지고 있다. 슬록은 데이터센터 건설 모델의 성패를 가르는 첫째 변수가 물리적 용량이나 전력이 아니라 사용자가 실제로 치를 의향이 있는 컴퓨팅 가격이라고 봤다. 기업은 컴퓨팅을 매출 성장이나 이익률 확대, 큰 비용 절감으로 바꿀 수 있을 때만 높은 값을 내는데, 그런 효과는 아직 대규모로 나타나지 않았다는 것이다. 그는 "앞으로 올 수도 있고, 안 올 수도 있다"고 적었다.
경고는 시장이 흔들리던 시점에 나왔다. 보도에 따르면 이번 주 AI 관련주, 특히 반도체주가 크게 떨어졌고, 소수 하이퍼스케일러가 올해 쓸 설비투자는 약 8,000억 달러, 내년에는 1조 달러를 넘을 것으로 추정된다. 올해 1,350억~1,450억 달러를 쓸 계획인 메타의 5년 만기 신용부도스와프(CDS) 프리미엄은 목요일 7.6bp 오른 114.79bp로 사상 최고를 기록했다. 네오클라우드 코어위브의 주가는 이달 들어 30% 넘게 떨어졌고, 5년 만기 CDS 프리미엄은 1,145bp까지 뛰었다. 마크 하비브(Mark Habib) S&P 디지털 인프라 글로벌 총괄은 하이퍼스케일러와 데이터센터 사업 사이에 얽힌 자금 구조를 두고 "우리가 보지 못하는 부채가 더 있다고 보는 것이 안전하다"고 말했다.
메탈은 오픈AI가 프런티어 기업과 나머지 기업의 토큰 사용 격차가 1월 2.6배에서 8.3배로 벌어졌다고 공개한 소식을 보도한 바 있다. 슬록의 표는 그 격차가 지출의 쏠림으로 굳어 있다는 사실을 보여 준다. 그는 모델이 값싸게 흔해지더라도 일반 기업이 싸진 지능을 더 높은 매출과 이익률로 바꿀 수 있을지가 앞으로의 질문이라고 봤다. 그는 "AI는 훌륭한 계산기일 수 있지만, 비즈니스에서 지능은 대부분 판단"이라며 "판단은 맥락에 달려 있고, 어떤 사람이나 어떤 모델에 묻느냐에 따라 답이 달라진다"고 썼다. AI가 책임과 신뢰, 문화, 불문율, 윤리적 균형, 공정성을 이해하지 못하며, 이 요소들이 평판 위험을 거쳐 결국 매출과 이익률을 움직인다는 것이 그의 설명이다.
슬록이 내린 결론은 AI 이야기의 승부처가 매그니피센트 7이 아니라 S&P 493이라는 것이다. 지금까지 기술 업종 밖에서 매출 증가나 이익률 개선의 증거는 없다고 그는 진단했다. 데이터센터에 들어가는 1조 달러 단위의 돈이 회수되려면 AI를 사서 쓰는 평범한 기업의 장부에서 숫자가 움직여야 한다. 한 주 동안 세 번 나온 그의 보고서는 기술 업종 밖 AI 성과의 부재를 도표로 기록했다.
댓글