

이미지: METAL
요약
- 엠버는 10월 29일 2030년 세계 데이터센터 용량 가운데 부하 이동에 쓸 수 있는 몫을 약 3%로 추정했다.
- 부하 이동으로 줄일 최대 수요는 아일랜드·말레이시아 약 1.5%, 나머지 7개 시장 0.1~0.6%에 그쳤다.
- 텍사스 두 데이터센터 사례에서 자체 발전은 최대 2.7GW, 부하 이동은 0.55GW의 여유를 줬고, 엠버는 두 방식을 함께 쓰는 연결 규칙을 제안했다.
- 발표
- 2026년 10월 29일 · 엠버 「Data centres for grids: the potential impact of flexibility」
- 필자
- 엘리자베스 크레모나 · 엠버 에너지 인프라 책임자
- 부하 이동 가능 몫
- 2030년 세계 데이터센터 용량의 약 3%(이론상 6.5% · 가동률 약 48% 반영)
- 작업 구성(2030)
- AI 학습 13% · AI 추론 37% · AI 외 50% · 기존+추론 87%
- 가정
- 학습 35% · 추론 5% · 기존 0% 조절 가능
- 대상 시장
- 텍사스·캘리포니아·뉴욕·아일랜드·영국·독일·말레이시아·필리핀·싱가포르
- 아일랜드
- 최대 수요 중 데이터센터 약 19% → 2030년 24%(6.5GW 중 1.6GW) · 부하 이동 100MW
- 말레이시아
- 2024년 2% → 2030년 최대 25% · 부하 이동 523MW
- 최대 수요 감소
- 아일랜드·말레이시아 약 1.5% · 나머지 7개 시장 0.1~0.6%
- 텍사스 사례
- 스타게이트 애빌린·코만치 서클 · 5.6GW · 평균 2.7GW · 부하 이동 0.55GW vs 자체 발전 2.7GW(ERCOT 최대 수요 0.4% vs 2%)
- 텍사스 연결 요청
- 데이터센터 약 400GW · 자체 발전 발표 40GW
- PJM 용량 경매
- 2028~2029년 용량 요금 164억 달러 중 데이터센터 63억 달러
- 배터리(커런스 · 보도)
- 2035년 미국 최대 285GWh · ERCOT 1.3시간~5.3시간 · PJM·SPP 최대 7시간
에너지 싱크탱크 엠버(Ember)가 2030년 세계 데이터센터 용량 가운데 전력망이 가장 붐빌 때 전력 사용을 다른 시간이나 장소로 옮길 수 있는 몫이 약 3%에 그친다는 추정을 10월 29일 발표했다. 데이터센터 용량의 87%가 클라우드 서비스와 기업 IT, AI 추론처럼 사용자에게 곧바로 응답해야 하는 일을 맡기 때문이다. 엠버는 부하를 옮기는 방식보다 데이터센터가 자체 발전설비로 갈아타는 방식이 전력망에 거의 다섯 배 큰 여유를 줄 수 있다고 분석했다. 다만 그 효과가 전체 전력 체계에 득이 될지는 무엇을 짓도록 허용하느냐에 달려 있다고 봤다.
보고서를 쓴 엘리자베스 크레모나(Elisabeth Cremona) 엠버 에너지 인프라 책임자는 "데이터센터 수요가 커지면서 유연성이 해법처럼 제시되지만, 대다수 데이터센터는 소비를 옮기기 어렵다"고 밝혔다. 그는 "깨끗한 자체 발전으로 갈아타는 것이 소비자 요금을 늘리지 않으면서 전력망 압박을 덜어 주는 훨씬 강력한 수단"이라며 계량기 뒤쪽, 즉 데이터센터 부지 안에 무엇을 짓도록 규제가 허용하느냐가 결정적이라고 강조했다.
문제의 출발점은 속도 차이다. 엠버에 따르면 대형 데이터센터 한 곳은 보통 전력망에서 200~500메가와트(MW)를 끌어 쓰는데, 이는 20만~50만 가구 사용량과 맞먹는다. 데이터센터는 18~24개월이면 지어지지만 전통적인 전력망 확장에는 4~10년이 걸린다. 엠버는 대부분 지역에서 데이터센터 용량이 2025년부터 2030년 사이 최소 두 배로 늘어난다고 보면서도, 전력망이 버텨야 하는 것은 평균이 아니라 수요가 가장 높은 한 시간이라는 점에 주목했다.
엠버는 미국 텍사스·캘리포니아·뉴욕, 유럽 아일랜드·영국·독일, 아세안 말레이시아·필리핀·싱가포르 등 9개 시장을 살폈다. 데이터센터 허브인 아일랜드에서는 데이터센터가 이미 최대 수요의 약 19%를 차지한다. 2025년 1월 수요가 사상 최고인 6기가와트(GW)를 찍었을 때 그중 1.1GW가 데이터센터였던 것으로 추정되며, 2030년에는 6.5GW 최대 수요 가운데 1.6GW, 24%로 오를 전망이다. 신흥 시장인 말레이시아는 2024년 2%에서 2030년 최대 25%까지 뛸 수 있다. 0.5GW인 데이터센터 규모가 2030년 1.1GW, 7.7GW, 많게는 13GW가 될 것이라는 전망이 엇갈리는 탓에 폭이 크다.
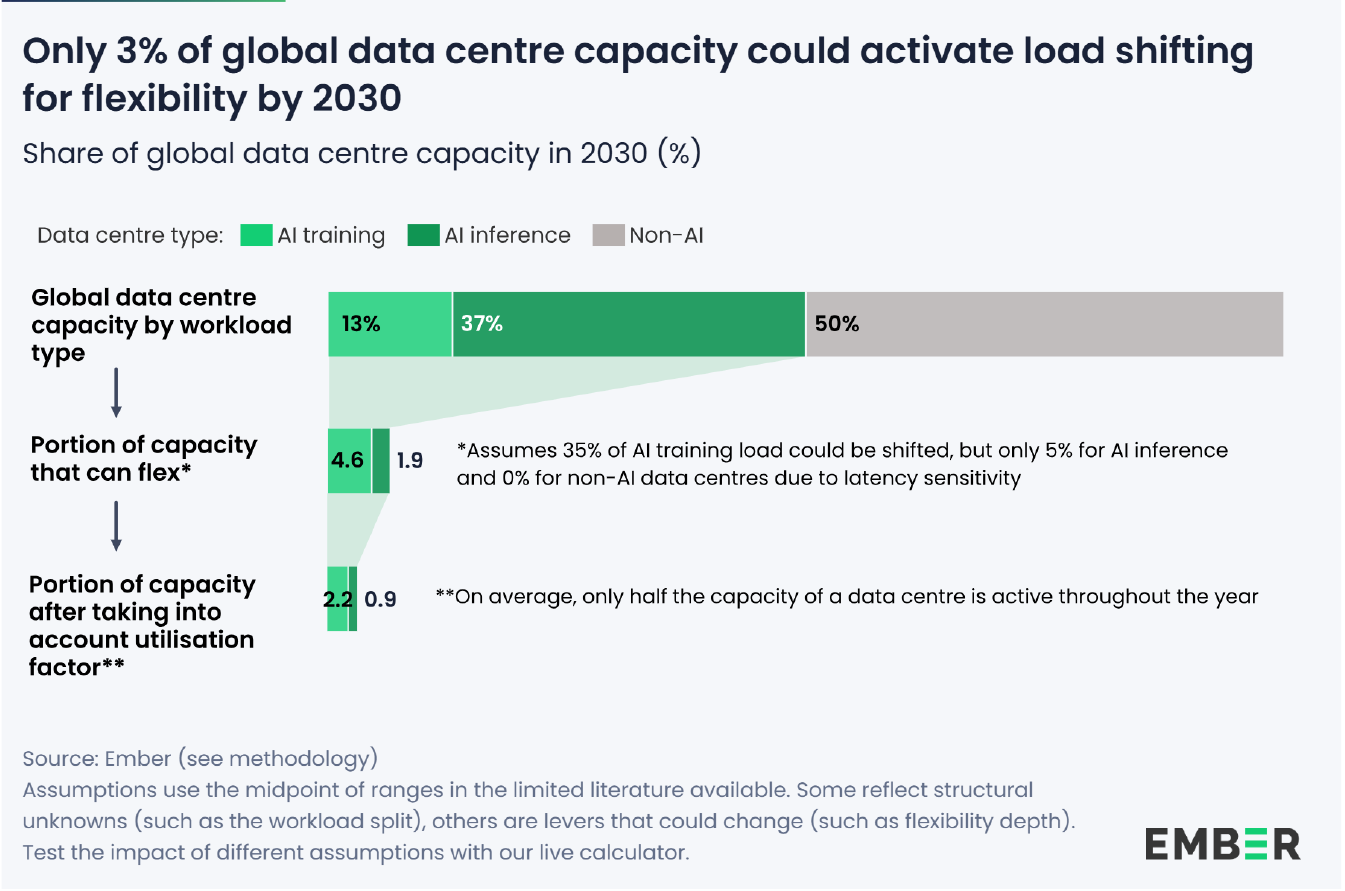
3%라는 숫자는 작업 종류에서 나온다. 엠버 추정으로 2030년 데이터센터 용량은 AI 학습 13%, AI 추론 37%, AI 외 업무 50%로 나뉜다. 학습은 큰 손해 없이 멈출 수 있어 전력 수요의 25~55%를 조절할 여지가 있다. 미국 전력연구소(EPRI)의 DCFlex 프로젝트에 참여한 에메랄드 AI는 실제 시연에서 1분 안에 전력 소비를 최대 40% 줄이고 몇 시간 동안 유지했다. 엠버는 학습 용량의 35%, 추론의 5%, 기존 업무의 0%가 움직일 수 있다고 가정해 이론상 6.5%를 얻었고, 평균 가동률 약 48%를 반영해 이를 3%로 낮췄다. 한 연구는 부하 이동이 효과를 내려면 데이터센터의 21~49%가 유연하게 움직여야 한다고 봤는데, 2030년 데이터센터는 그 문턱에 한참 못 미친다.
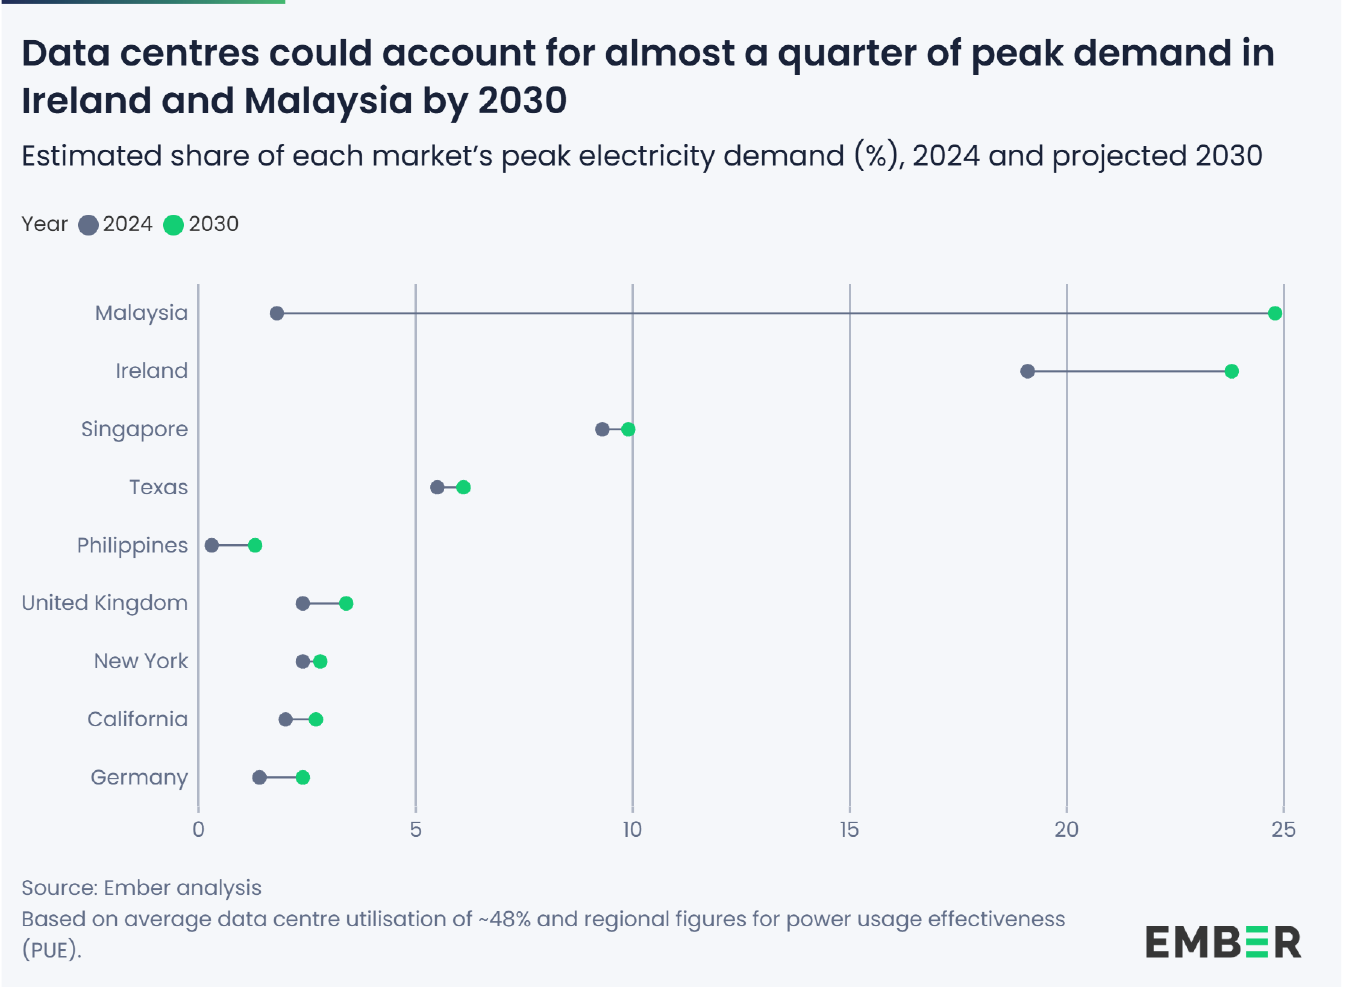
그 결과 부하 이동으로 줄일 수 있는 최대 수요는 크지 않다. 아일랜드와 말레이시아에서는 각각 100MW와 523MW로 최대 수요의 약 1.5%이고, 나머지 7개 시장에서는 0.1~0.6%다. 아일랜드 전력망 운영사 에어그리드(EirGrid)는 가정 수요 조절과 전기차 스마트 충전으로 2030년 최대 수요일에 420MW를 줄일 것으로 보는데, 데이터센터 부하 이동 100MW를 더하면 약 520MW, 예상 최대 수요의 8%가 된다. 엠버는 에어그리드가 아직 데이터센터 유연성을 계통 계획에 반영하지 않아 필요 이상으로 설비를 지을 위험이 있다고 지적했다.
자체 발전은 숫자가 다르다. 엠버는 텍사스의 스타게이트 애빌린과 코만치 서클 두 데이터센터를 사례로 들었다. 두 곳은 2030년까지 약 5.6GW의 새 부하를 들이고, 미국 평균 가동률 48%를 적용하면 평균 2.7GW를 쓴다. 전력망 비상 때 부하 이동으로는 0.55GW를 덜 수 있지만, 자체 발전으로 갈아타면 최대 2.7GW를 전력망에서 떼어 낼 수 있다. 텍사스 전력망 운영사 ERCOT의 2030년 예상 최대 수요에 견주면 0.4%와 2%의 차이다. 텍사스에는 데이터센터의 계통 연결 요청이 400GW 가까이 몰려 있고, 개발사들이 발표한 데이터센터용 자체 발전 계획은 40GW에 이른다.
엠버는 자체 발전의 위험도 짚었다. 첫째는 전력망이 탈탄소로 가는데도 개발사들이 가스로 몰리는 화석연료 고착이다. 둘째는 같은 발전 용량에 두 번 돈을 내는 문제다. 전력망 운영사가 데이터센터의 자체 설비를 계산에 넣지 않고 용량 시장에서 발전소를 따로 확보하면 그 비용은 모든 소비자가 나눠 낸다. 미국 최대 지역 전력망 PJM의 2028~2029년 용량 경매에서 전체 용량 요금 164억 달러 가운데 63억 달러가 데이터센터 부하 몫이었다. 메탈은 데이터센터 현장 가스발전이 터빈 고장과 연료 위험에 부딪힌 사례를 보도한 바 있다.
배터리가 그 빈자리를 채울 수 있다는 분석도 있다. 보도에 따르면 연구 플랫폼 커런스(Currence)는 계통 연결 대가로 전력 공급 중단을 받아들이는 비확정 연결 규칙이 2035년까지 미국에 최대 285기가와트시(GWh)의 배터리 시장을 만들 수 있다고 추산했다. 예상 데이터센터 부하의 절반이 유연성을 쓰고 공급 중단을 배터리로 메운다는 가정이며, PJM이 그 시장의 절반 넘게 차지한다. ERCOT가 공급 중단을 고르게 나누면 데이터센터 한 곳에 2030년 약 1.3시간 분량의 저장 장치가 필요하지만, 가장 늦게 연결된 곳부터 끊는 방식이면 최소 5.3시간이 필요하고, PJM과 SPP에서 같은 방식을 쓰면 2035년 7시간까지 늘 수 있다.
엠버가 대안으로 든 곳은 말레이시아다. 데이원 데이터센터(DayOne Data Centres)는 말레이시아 사업에 약 1.5GW의 태양광과 2.2GWh의 배터리를 공급받는 계약을 맺었고, 국영 전력사 TNB와 최대 1.5GW의 자체 발전·저장 설비를 검토하고 있다. 미국 대형 데이터센터 6곳을 모델링한 연구에서는 자체 설비와 유연한 계통 연결을 묶었을 때 전력망 전력을 99% 넘는 시간 동안 쓸 수 있었고, 자체 설비가 필요한 시간은 1년에 40~70시간뿐이었다. 메탈이 확인한 엠버 보고서는 이 수치들이 제한된 자료에 기댄 추정이라고 밝히고, 가정을 바꿔 결과를 직접 계산해 볼 수 있는 계산기를 함께 공개했다.
엠버의 결론은 부하 이동과 자체 발전을 함께 쓰라는 것이다. 자체 발전은 최대 수요 때 더 큰 여유를 주고, 부하 이동은 기존 전력망과 발전소를 더 알차게 쓰게 한다. 이를 위해서는 대형 데이터센터의 계통 연결 규칙에 언제 공급을 끊을 수 있는지와 중복 설비 비용을 누가 낼지를 담아야 한다고 엠버는 제안했다. 데이터센터가 전력망에 주는 부담은 용량의 크기보다 그 안에서 어떤 작업이 돌아가는지에 따라 달라진다.
댓글