


이미지: METAL
요약
- 디인포메이션은 129억 달러 합의를 보도했지만, 서명 전이라는 반대 보도와 양사의 공식 발표 부재를 함께 봐야 해요.
- 가격은 허깅페이스의 연환산 매출 약 1억5000만 달러보다 모델 유통망과 NIM 최적화 경로에 붙은 값에 가까워요.
- 인수가 성사돼도 엔비디아가 멀티클라우드 중립성과 개발자 신뢰를 지키지 못하면 자산 가치가 함께 줄어요.
- 최초 보도 밸류에이션
- 130억 달러 이상 (Business Insider, 8월 22일경)
- 디인포메이션 보도 인수가
- 129억 달러 (8월 26일 수요일 밤)
- 계약 상태 이견
- Information: 합의 도달 / Business Insider: 서명 전, 결렬 가능
- 마이크로소프트 접촉
- 허깅페이스와 미팅했으나 협상은 현재 진행 중 아님
- 2023년 투자 유치
- 2억3500만 달러, 밸류에이션 45억 달러 (세일즈포스벤처스 주도)
- 최근 연매출
- 약 1억5000만 달러 (두 달 전 약 1억 달러에서 증가)
- 엔비디아 이전 제안 거절
- 작년 말 5억 달러 투자 제안(밸류에이션 70억 달러) 거절
- 허깅페이스 창업
- 2016년, 클레망 들랑그·줄리앙 쇼몽·토마스 울프
먼저 상태부터 분명히 해야 해요. 디인포메이션은 엔비디아가 허깅페이스를 129억 달러에 사기로 합의했다고 보도했지만, 비즈니스 인사이더는 서명된 계약이 없고 협상이 깨질 수도 있다고 전했어요. 엔비디아와 허깅페이스의 공식 발표도 아직 없어요. 따라서 지금 확인된 것은 ‘인수 완료’가 아니라 ‘129억 달러 합의 보도와 서명 전이라는 반대 보도가 동시에 존재한다’는 사실이에요.
이번 기사는 허깅페이스와 엔비디아의 공식 문서, 엔비디아 실적 발표, 오픈웨이트 공동서한, EU AI Act 조문을 직접 대조해 정리했어요. 결론부터 말하면, 129억 달러는 허깅페이스의 현재 구독 매출만 보고 붙인 가격이 아니에요. 모델이 공개되고, 발견되고, 기업 서버에 배포되는 ‘입구’를 엔비디아의 GPU·네트워크·소프트웨어와 연결할 수 있다는 기대의 가격에 가까워요.
129억 달러는 매출의 86배예요
보도된 허깅페이스의 최근 연환산 매출은 약 1억5000만 달러예요. 디인포메이션이 전한 129억 달러를 단순히 나누면 약 86배예요. 2023년 2억3500만 달러 투자 당시 기업가치 45억 달러와 비교하면 2.9배이고, 파이낸셜타임스가 보도한 2025년 말 엔비디아의 투자 제안 당시 기업가치 70억 달러와 비교해도 크게 높아요.
| 비교 기준 | 알려진 수치 | 의미 |
|---|---|---|
| 2023년 투자 라운드 | 기업가치 45억 달러 | 세일즈포스벤처스 주도, 2억3500만 달러 유치 |
| 2025년 말 엔비디아 투자 제안 | 기업가치 70억 달러 | 5억 달러 투자 제안을 허깅페이스가 거절했다는 FT 보도 |
| 최근 연환산 매출 | 약 1억5000만 달러 | 두 달 전 약 1억 달러에서 증가했다는 보도 |
| 디인포메이션 보도 인수가 | 129억 달러 | 최근 연환산 매출의 약 86배 |
이 배수는 지금 받는 구독료만으로 설명하기 어려워요. 엔비디아가 사려는 핵심 자산을 매출표보다 허깅페이스가 차지한 위치에서 찾아야 하는 이유예요.
허깅페이스의 진짜 자산은 모델이 아니라 유통망이에요
허깅페이스를 ‘모델계의 깃허브’라고 부르는 이유는 단순 저장소여서가 아니에요. 연구소가 모델과 데이터셋을 공개하면 개발자가 이를 내려받아 양자화하거나 특정 업무에 맞게 고치고, 기업은 자체 서버나 클라우드에 배포해요. 모델의 발견, 버전 관리, 접근 승인, 데모, 학습, 추론 배포가 한곳에서 이어져요.
8월 28일 허깅페이스 라이브 목록에는 모델 302만6737개와 데이터셋 102만1364개가 표시됐어요. 반면 Hub 공식 문서는 상단에 모델 200만 개·데이터셋 150만 개·Spaces 150만 개, 하단에 공개 데이터셋 50만 개라고 서로 다른 수치를 적고 있어 현재의 정확한 집계 근거로 쓰기 어려워요.
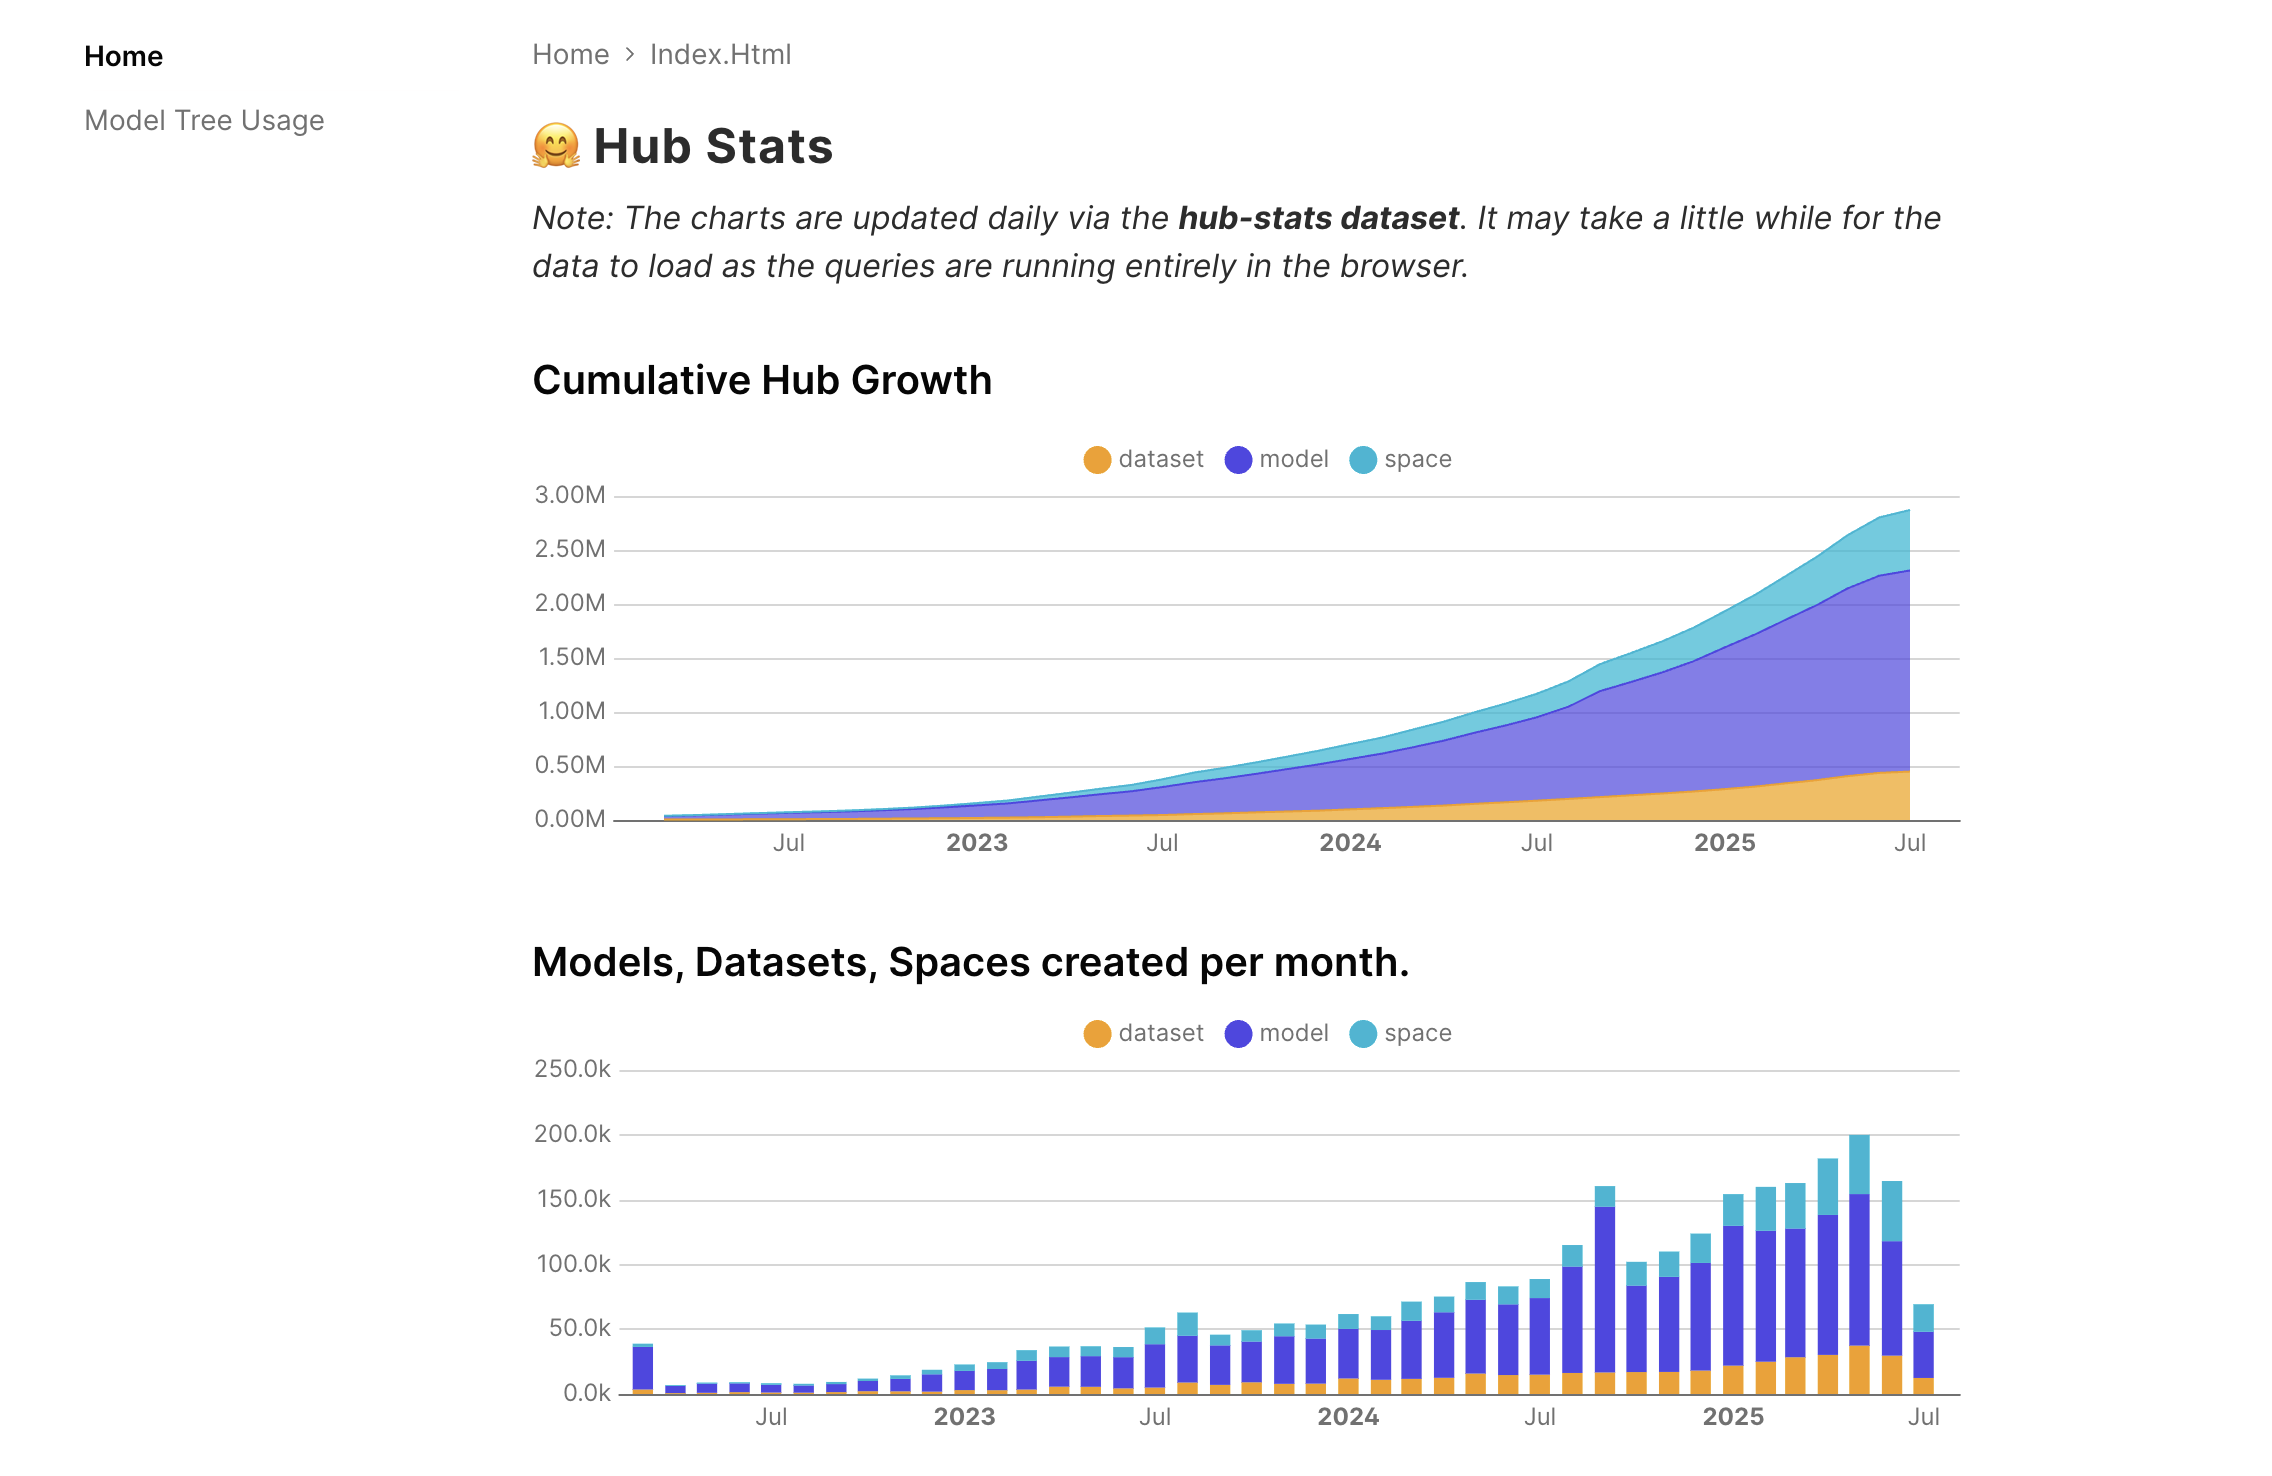
이미지: Hugging Face 공식 블로그, 2025년 7월 15일. 현재 실시간 집계가 아닌 당시 스냅샷이에요.
허깅페이스의 수익모델도 이 유통망 위에 있어요. 공개 모델을 무료로 모은 뒤 보안과 관리가 필요한 기업 단계에서 돈을 받아요.
- Team과 Enterprise는 각각 사용자당 월 20달러와 50달러부터 시작해 기본 SSO, 감사 로그, 세분화된 접근통제를 제공해요. SCIM은 Enterprise에서 초대 기반으로 제공되고, 전체 사용자 생명주기 관리는 Enterprise Plus 기능이에요.
- Inference Endpoints와 Jobs는 CPU·GPU를 사용한 시간에 따라 분 단위로 과금해요.
- 여러 추론 사업자를 한 API로 묶은 Inference Providers는 현재 사업자와 같은 요금을 받고 허깅페이스가 별도 마진을 붙이지 않아요. 다만 회사는 공식 블로그에서 향후 사업자와 수익배분 계약을 맺을 수 있다고 밝혔어요.
- Gated Models는 개별 사용자의 접근 신청과 승인을 관리하고, Team·Enterprise 고객은 여러 모델과 데이터셋의 접근권한을 묶어서 운영할 수 있어요.
즉 무료 이용자가 많아질수록 저장·검색 비용만 늘어나는 구조가 아니에요. 모델을 시험한 조직이 비공개 저장소, 접근통제, 감사, 전용 추론과 학습으로 넘어갈 때 매출이 생겨요. 규제가 강해지면 이 기업용 관리 계층의 가치가 더 커질 수도 있어요.
엔비디아가 보는 숫자는 허깅페이스 매출이 아니에요
엔비디아의 2027 회계연도 2분기 실적은 매출 962억 달러였고, 그중 데이터센터가 890억 달러였어요. 허깅페이스의 연환산 매출 1억5000만 달러는 엔비디아 데이터센터 분기 매출의 0.2%에도 못 미쳐요. 그래서 이번 인수설을 단순 소프트웨어 매출 인수로 읽으면 계산이 맞지 않아요.
엔비디아의 경제는 모델 사용량이 늘수록 유리해요. 더 저렴한 오픈웨이트 모델이 기업의 AI 도입을 늘리고, 더 많은 회사가 모델을 직접 돌리면 GPU, 네트워크, 추론 소프트웨어 수요가 커져요. 특정 프런티어 연구소 몇 곳이 자체 칩을 키우더라도 수많은 공개 모델이 엔비디아 인프라에서 돌아가면 고객 기반을 넓힐 수 있어요.
이 관점에서 허깅페이스는 매출 1억5000만 달러짜리 SaaS라기보다 어떤 모델이 관심과 다운로드를 얻고 어떤 파생 버전이 만들어지는지를 보여주는 개발자 유통망이에요. 다만 허깅페이스 밖으로 내려받아 실행한 모델의 실제 배포 하드웨어까지 알 수 있는 것은 아니며, 운영 수준의 정보는 Inference Endpoints나 Inference Providers처럼 허깅페이스 서비스를 거친 작업으로 한정돼요. 이런 신호를 활용해 인기 모델의 엔비디아 최적화를 앞당기면 데이터센터 사업에 도움이 될 수 있다는 부분은 확인된 인수 목적이 아니라 전략적 해석이에요.

NIM이 두 회사를 연결하는 실행 계층이에요
NVIDIA NIM 공식 문서를 보면 연결고리가 더 구체적으로 보여요. NIM은 모델을 서버에서 바로 실행할 수 있도록 API, 추론 엔진, CUDA, 모니터링과 배포 구성을 컨테이너로 묶은 마이크로서비스예요.
현재 NIM은 hf://로 허깅페이스 모델을 불러올 뿐 아니라 s3://, gs://, modelscope://, local://도 지원해요. 허깅페이스의 NIM 공식 안내에 따르면 safetensors 체크포인트를 복잡한 변환 없이 배포할 수 있고, 게이트 모델이나 비공개 저장소에는 HF 토큰을 쓸 수 있어요. 모든 모델이 자동으로 되는 것은 아니고 vLLM, SGLang, TensorRT-LLM 등에서 지원되는 구조와 프로파일이 필요해요.
허깅페이스를 소유하면 새 모델이 공개된 뒤 엔비디아 GPU에서 효율적으로 돌아가도록 NIM 프로파일과 양자화 체크포인트를 만드는 시간을 줄일 수 있어요. 모델 저장소에서 실행 컨테이너까지의 거리가 짧아지는 셈이에요.
2023년 발표한 DGX Cloud 연동은 2024년 출시됐다가 2025년 종료됐어요
두 회사는 2023년 8월 DGX Cloud를 허깅페이스에 연결하는 파트너십과 ‘Training Cluster as a Service’ 계획을 발표했어요. 당시 발표문은 서비스를 이미 제공한다고 하지 않고 수개월 안에 출시할 예정이라고 명시했어요.
후속 서비스인 Train on DGX Cloud는 2024년 Enterprise Hub 고객 대상으로 출시됐지만, 허깅페이스 공식 블로그는 이 서비스가 2025년 4월 10일부터 종료됐다고 알리고 있어요. 2023년 발표 당시 허깅페이스에는 25만 개가 넘는 모델과 5만 개의 데이터셋이 있었고 1만5000개가 넘는 조직이 플랫폼을 사용했지만, 이 협력은 현재 운영 중인 제품이 아니라 양사의 과거 기술협력 사례로 봐야 해요.
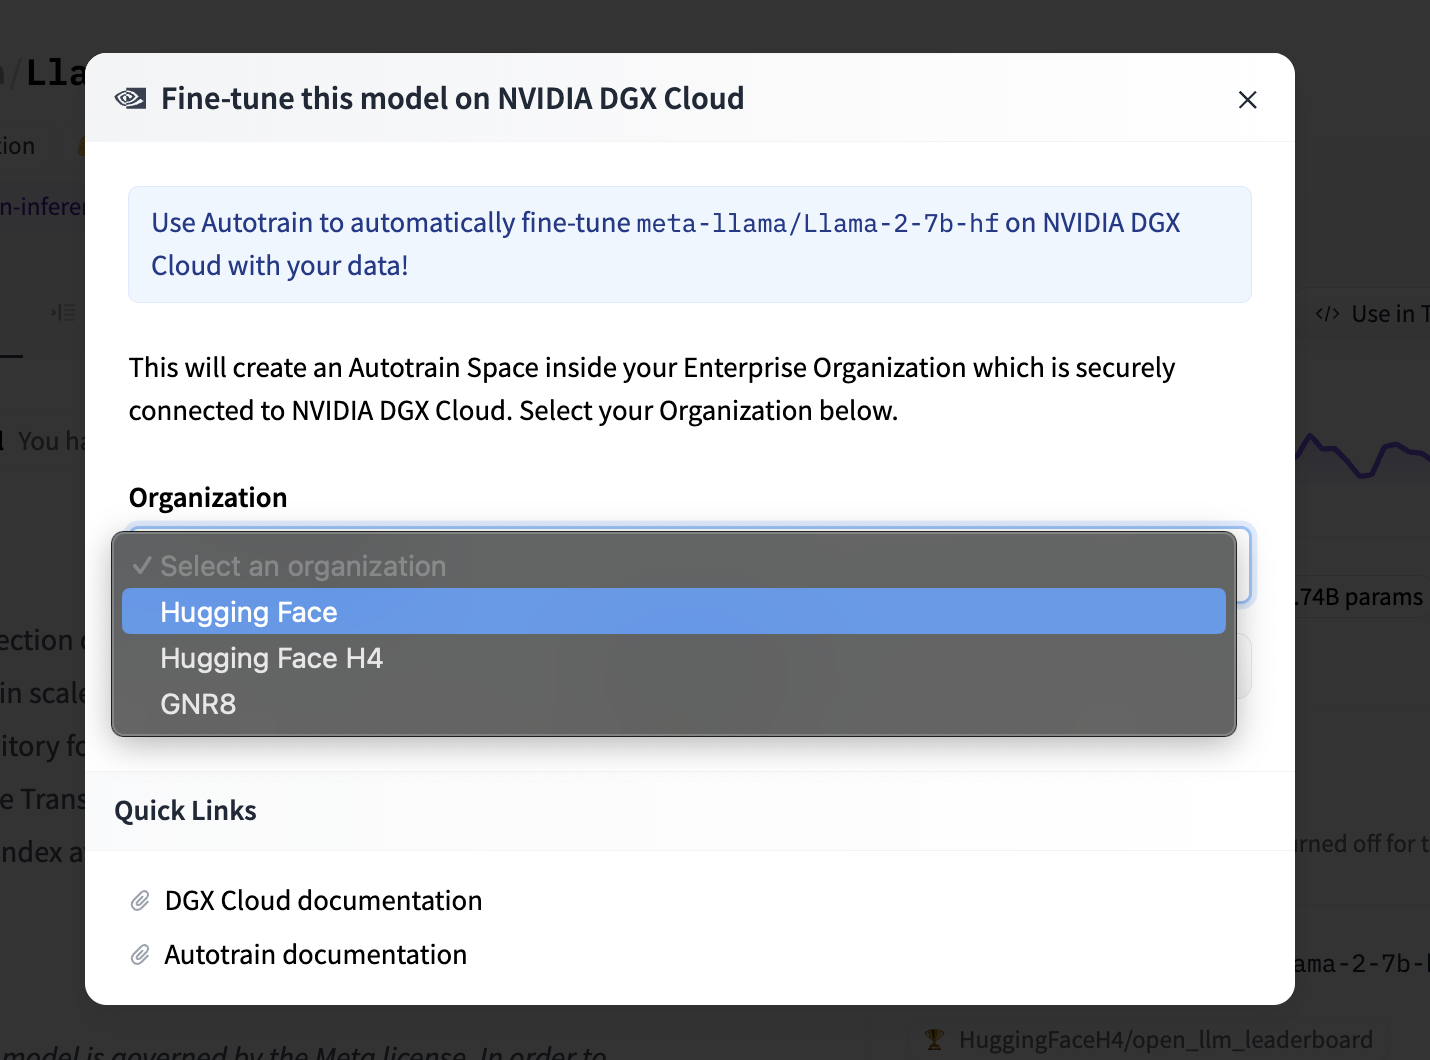
이미지: Hugging Face 공식 블로그. 이 서비스는 2025년 4월 10일 종료됐어요.
인수가 성사되면 모델 발견과 수정에서 현재 운영 중인 NIM 배포까지의 경로는 짧아질 수 있어요. 다만 DGX Cloud 훈련 흐름을 다시 묶으려면 종료된 기존 서비스를 재사용하는 것이 아니라 별도의 재출시나 신규 통합이 필요해요.
클라우드 중립성은 엔비디아에 오히려 장점일 수 있어요
허깅페이스의 멀티클라우드 성격은 실제 제품 연동으로 확인돼요. 공식 문서에는 Google Cloud의 GKE·Vertex AI·Cloud Run, AWS의 SageMaker·Bedrock·ECS·EKS·EC2, Microsoft Foundry와 Azure ML 배포 경로가 안내돼 있어요. 클라우드는 자사 서비스 사용량이 중요하지만, 엔비디아는 어느 클라우드에서든 자사 GPU와 네트워크가 쓰이면 매출 기회를 얻는다는 점에서 계산이 달라요.
그래서 허깅페이스를 한 클라우드에 잠그는 것보다 여러 클라우드와 계속 연결해 두는 편이 엔비디아에 유리할 수 있어요. 경쟁 클라우드에서 생긴 연산도 엔비디아의 매출이 될 수 있기 때문이에요.
동시에 이것이 가장 큰 인수 리스크이기도 해요. 검색 노출, 기본 실행환경, 가격, 최적화 지원이 CUDA와 NIM에만 유리해지면 AMD·인텔·비엔비디아 추론 사업자와 기업 고객은 허깅페이스의 중립성을 의심할 수 있어요. 129억 달러의 가치는 허깅페이스가 여러 회사가 함께 쓰는 공용 생태계로 남을 때 커지는데, 엔비디아가 그 중립성을 훼손하면 인수 자산의 가치도 함께 줄어요.
중국 칩 판매와 중국 모델 사용은 다른 문제예요
엔비디아는 2027 회계연도 3분기 전망에 중국 데이터센터 컴퓨트 매출을 포함하지 않았어요. 미국의 수출통제가 풀리지 않는 한 허깅페이스를 사도 중국에 고성능 GPU를 팔 수 있는 허가가 생기는 것은 아니에요.
중국계 오픈웨이트 모델은 허깅페이스의 전 세계 활동 지표에서 큰 비중을 차지해요. 허깅페이스의 2026년 오픈소스 보고서는 2025년 중국계 모델이 전체 다운로드의 41%를 차지해 미국계를 앞섰고 Qwen 파생 모델이 11만 개를 넘었다고 집계했어요. 엔비디아도 2027 회계연도 1분기 10-Q에서 DeepSeek·Qwen·Kimi 같은 중국계 모델을 지원하지 못하게 하는 규제가 사업에 중대한 영향을 줄 수 있다고 경고했어요. 실제로 엔비디아는 Z.ai의 GLM-5.2를 Model Optimizer로 NVFP4 양자화한 체크포인트를 공개해 SGLang과 vLLM에서 실행할 수 있게 했어요. 이는 중국계 오픈 모델 최적화가 이미 진행 중이라는 증거지만, 인수설과의 직접적인 인과관계를 입증하지는 않아요.
이 둘을 합치면 엔비디아의 전략을 이렇게 읽을 수 있어요. 중국 안에서 칩 판매를 되살리는 것과 별개로, 중국 모델이 미국·유럽·중동의 데이터센터에서 실행될 때 엔비디아 GPU를 선택하게 만드는 거예요. 새 Qwen·DeepSeek·Kimi 계열 모델이 허깅페이스에 올라오면 어떤 버전이 인기를 얻는지 보고 NIM·CUDA 지원을 빠르게 붙이는 방식이에요.
다만 여기서부터는 확인된 인과관계가 아니라 시나리오예요. 인수 후 검색과 배포 기본값이 CUDA에 지나치게 기울거나 미국 규제가 중국산 모델을 겨냥하면 중국 연구소는 알리바바 ModelScope나 자체 플랫폼에 모델을 먼저 공개할 수 있어요. 엔비디아가 중국 모델의 해외 서빙을 넓히는 대신, 허깅페이스가 중국 안에서 영향력을 잃을 수도 있어요.
오픈웨이트 규제는 비용이면서 새 매출 기회예요
엔비디아와 허깅페이스는 7월 24일 발표된 ‘Open Weights and American AI Leadership’ 공동서한에 함께 이름을 올렸어요. 서한은 미국이 오픈웨이트 AI를 주도해야 하며 성급한 제한이 경쟁과 혁신을 해칠 수 있다고 주장하지만 중국이나 허깅페이스 인수는 언급하지 않아요. 미국의 사전심사 정책도 아직 확정된 공개 규정이 아니에요. 로이터는 8월 4일 오픈웨이트 모델을 자발적 안전심사에서 제외한다는 방침을 보도했고, WIRED는 이후 프런티어 수준에 도달하면 포함될 수 있다고 보도했어요. 따라서 중국 대응이나 인수 전략과의 연결은 확정된 정책이 아니라 상반된 보도를 바탕으로 한 해석이에요.
EU AI Act 제53조 2항은 일정 요건을 갖춘 무료·오픈소스 범용 AI 모델에 제53조 1항 (a)와 (b)의 기술문서·다운스트림 정보제공 의무만 면제하며, 저작권 정책과 학습 콘텐츠 요약까지 면제하지는 않아요. 이 예외는 시스템 위험 범용 AI 모델에는 적용되지 않아요. 시스템 위험 분류 기준은 제51조에, 모델 평가·위험 완화·중대사고 보고·사이버보안 의무는 제55조에 규정돼 있어요.
이 변화는 허깅페이스의 기업용 사업을 키울 가능성이 있어요. Gated Models 공식 문서는 모델별 접근 신청, 자동·수동 승인, 이용자 정보 확인과 EU 이용자 차단 기능을 확인해 줘요. 기업용 감사 로그는 별도의 Team·Enterprise 플랜 문서에 규정돼 있어요. 출시 전 평가나 이용자 확인이 중요해질수록 연구소가 단계적으로 모델을 공개하고 기록을 남기는 관리 계층의 가치가 커질 수 있어요.
그러나 허깅페이스가 전 세계 모델을 끄는 스위치가 되는 것은 아니에요. 한 번 공개된 가중치는 복제할 수 있고 다른 저장소로 옮길 수 있어요. 규제의 핵심은 다운로드 이후를 완전히 통제하는 것보다 공개 전에 어떤 모델을 검사하고 누구에게 먼저 제공할지를 관리하는 쪽에 가까워질 가능성이 커요.
엔비디아는 왜 이렇게까지 허깅페이스를 원할까요
순서를 보면 의도가 보여요. 7월 24일 공동서한에서 엔비디아와 허깅페이스는 ‘미국이 오픈웨이트를 주도해야 한다’는 같은 문서에 이름을 올렸고, 한 달 뒤인 현지시각 8월 26일 밤 디인포메이션이 인수 합의를 보도했어요. 서명 여부는 여전히 확인되지 않았지만, 이 타임라인이 사실이라면 엔비디아는 오픈웨이트 진영의 대변인에서 소유주로 자리를 옮기는 셈이에요.
미국 정책이 ‘미국산 오픈웨이트 주도’로 기울수록 그 글로벌 유통 허브를 미국 기업이 소유한다는 사실의 무게가 커져요. 앞서 본 것처럼 허깅페이스에는 이미 모델별 접근 승인과 EU 이용자 차단 같은 스위치가 제품으로 들어가 있어요. 중국 모델에 대한 제한이 정책이든 계약이든 현실이 되면, 그 스위치가 놓인 자리를 엔비디아가 쥐게 돼요.
오픈웨이트 세계에서는 기업과 정부가 모델을 직접 내려받아 자기 인프라에서 돌려요. 그래서 이 시장은 실리콘 → 시스템 → 모델 유통·개발자 → 정책으로 이어지는 사슬로 움직여요. 엔비디아는 실리콘(블랙웰·루빈)을 만들고, 델 AI 팩토리 같은 파트너 제품으로 시스템까지 닿아 있고, 정책에서는 공동서한으로 목소리를 내 왔어요. 비어 있던 칸이 모델 유통과 개발자였고, 허깅페이스가 정확히 그 칸이에요.
쉽게 말하면 오픈웨이트 가치사슬의 양쪽 끝을 갖는 그림이에요. 델 같은 서버 파트너가 엔비디아 칩이 고객에게 물리적으로 배달되는 출구라면, 허깅페이스는 그 칩 위에서 돌아갈 모델과 개발자가 모이는 입구예요. 이렇게 보면 이번 인수설은 분산형·온프렘 AI라는 수요 구조 자체를 엔비디아가 직접 키우겠다는 베팅에 가까워요. 서버 슈퍼사이클이 오기를 기다리는 대신, 그 수요가 시작되는 입구를 사 두는 방식이에요.
물론 이건 인수가 성사됐을 때의 그림이고, 앞서 본 중립성 문제가 여기서 그대로 되돌아와요. 입구를 소유한 회사가 그 입구를 자기 칩 쪽으로 기울이는 순간 개발자는 다른 입구를 찾기 시작하고, 그러면 129억 달러로 산 자산의 값도 같이 떨어져요.
규제당국이 볼 것은 가격보다 통제권이에요
인수 심사에서 중요한 질문은 ‘129억 달러가 비싼가’보다 ‘엔비디아가 어떤 통제권을 얻는가’예요.
- AMD·인텔·비엔비디아 추론 서비스가 검색과 배포에서 동등하게 대우받는가
- 기업의 비공개 모델, 다운로드, 배포 정보를 엔비디아 영업과 분리하는가
- 모델과 데이터셋을 다른 허브로 옮길 수 있는 이동권을 보장하는가
- 허깅페이스의 검색·랭킹·안전정책을 독립적으로 운영하는가
- 접근 승인과 규제 대응 기능이 특정 하드웨어 구매와 묶이지 않는가
규제가 강해지면 엔비디아·허깅페이스가 평가와 보안, 감사 기능을 묶어 제공하는 사업은 커질 수 있어요. 반대로 같은 기능이 작은 연구소와 경쟁 칩 회사의 진입장벽이 되면 규제기관의 우려도 커져요.
에디터의 시선
이번 거래의 핵심은 허깅페이스를 엔비디아 전용 사이트로 바꾸는 데 있지 않다고 봐요. 그렇게 하면 129억 달러를 지탱하는 중립성과 개발자 신뢰를 스스로 무너뜨리기 때문이에요. 더 현실적인 그림은 모델 검색과 여러 클라우드 지원을 유지하면서, 새 모델이 공개된 뒤 NIM·DGX Cloud·CUDA에 최적화되는 속도를 높이는 방식이에요. 규제가 강화되면 접근 관리와 평가를 기업용 매출로 연결하고, 중국 칩 시장이 막혀 있는 동안 중국 모델의 해외 실행을 엔비디아 인프라로 끌어올 수도 있어요.
국내 기업이 지금 확인할 것도 명확해요. 허깅페이스 모델 ID가 배포 코드와 계약에 얼마나 깊이 박혀 있는지, 원본 가중치와 데이터셋을 별도로 보관하는지, vLLM·SGLang 같은 서빙 계층을 특정 GPU에 종속시키지 않았는지 점검해야 해요. 멀티벤더 전략을 쓴다면 CUDA 최적화뿐 아니라 다른 가속기 경로와 모델 이동 절차도 실제로 시험해 두는 편이 좋아요.
129억 달러는 현재 매출보다 ‘수백만 개 모델이 공개되고 기업에 배포되는 과정에 들어갈 권리’에 붙은 가격이에요. 하지만 그 권리는 허깅페이스가 엔비디아만의 입구가 아니라 모두가 쓰는 입구로 남을 때 가장 비싸요. 엔비디아가 인수를 성사시키는 것과 인수 뒤 중립성을 지키는 것은 같은 문제가 아니에요. 이 거래의 진짜 난제는 회사를 사는 일이 아니라, 사들인 입구를 닫지 않고도 엔비디아의 매출로 연결하는 일이에요.
출처
- Techmeme — Source: Nvidia has been in talks to acquire Hugging Face for more than $13B; Microsoft also met with Hugging Face, but talks are not ongoing (Business Insider) →
- Bloomberg Technology — Nvidia Discussed Buying AI Startup Hugging Face, Insider Says →
- businessinsider.com — Nvidia agrees to buy Hugging Face for $12.9 billion, The Information reports →
- TechCrunch AI — Nvidia closes in on Hugging Face acquisition →
- The Decoder — Nvidia snaps up Hugging Face for $12.9 billion as closed AI labs pull away →


댓글