


图片:METAL
摘要
- Hanwha Qcells、Tandem PV和First Solar正接近完成在硅层上叠加薄膜层的叠层太阳能组件的商业销售准备。
- Hanwha Qcells于7月获得TÜV莱茵的IEC与UL认证,Tandem PV于4月在弗里蒙特开设了年产能约40兆瓦的示范工厂。
- 叠层组件可能比传统组件贵3至3.5倍的估算以及长期衰减数据不足,是追赶中国的剩余关卡。
美国太阳能组件制造商即将销售一种新型组件,据厂商称,其发电量比目前市场上大多数组件多约25%。这项技术就是叠层(tandem)太阳能,即在硅层之上再叠加第二层、第三层材料,从同样的阳光中获取更多电力。Hanwha Qcells、Tandem PV和First Solar表示,经过测试和认证,已准备好很快推出产品。曾被掌控全球约80%组件及零部件市场的中国挤垮工厂的美国产业,把这次技术换代视为追赶的机会。
原理是让各层分别吸收阳光。传统组件由单一硅层接收光线,而叠层组件则由上层的钙钛矿(perovskite)薄膜先吸收一部分波段,透过的光再由下层的硅接收。可以想象一位渔夫把网眼大小不同的两张网叠在一起撒下。上层网漏掉的鱼由下层网兜住,同一片海就能捕到更多鱼。Tandem PV解释说,其组件能捕捉单靠硅层会错过的更多太阳光谱,因此在同样面积上产生更多电力。
最先通过认证关卡的是Hanwha Qcells。Hanwha Qcells于7月宣布,德国认证机构TÜV莱茵认证其叠层组件符合IEC 61215和UL 61215可靠性标准,以及IEC 61730和UL 61730安全标准。公司表示,这是业界首个同时满足两套标准的叠层认证。根据METAL核实的Hanwha Qcells公告,这些电池和组件是在德国比特费尔德-沃尔芬的研发试验线上仅用量产工艺制造的。其结构是将钙钛矿上层与公司的Q.ANTUM硅下层结合的两端结构,输出测量遵循适用于多结组件的IEC TS 60904-1-1标准。
一张证书并不能定局。除了德国实验室,Hanwha Qcells还在美国、澳大利亚、塞浦路斯和韩国的户外测试场运行组件。公司用强LED光照射组件测量输出,并向组件发射从弹珠大小到略大于高尔夫球的冰球,检验其抗冰雹能力。这些测试旨在让发电企业、投资者和贷款机构相信,组件在沙漠高温或暴雨中也能使用20至30年。Hanwha Qcells德国叠层研发负责人Fabian Fertig在宣布认证时说:"达成这些里程碑,意味着我们离把可靠、省钱、性能更好的产品推向市场更近了。"
硅谷初创公司Tandem PV用工厂作出回应。公司于4月在加利福尼亚州弗里蒙特开设了约6.5万平方英尺(约6000平方米)的商业示范工厂。该产线年铭牌产能约40兆瓦,生产的组件比公司研发级器件大约60倍。公司公布的内部测试效率为29.7%,在加速寿命测试中,最新组件的年均功率损失低于1%,比一年前改善约10倍。Tandem PV首席执行官Scott Wharton说:"这座工厂标志着从令人瞩目的研发成果转向具有商业意义规模的可重复制造。"
Tandem PV的目标是今年销售首批商用组件,并于2028年进入大规模量产。公司表示,过去一年一直在美国各地的不同条件下测试组件。Wharton在当地报道中称,到2030年代中期叠层组件将主导整个行业,业界对转向叠层没有异议。公司迄今已通过风险投资、债务和政府资助筹集8700万美元。
First Solar则从另一条路走到同一点。作为在中国企业席卷市场期间幸存下来的少数美国制造商之一,First Solar用碲化镉(CdTe)薄膜而非硅制造组件。公司在2024年年报的致股东信中表示,构成叠层器件的半导体都必须是薄膜,没有薄膜技术就没有叠层。这意味着其他制造商要制造叠层组件的多层结构,很可能也需要掌握薄膜技术。First Solar首席执行官Mark Widmar在当地报道中说,公司已在包括叠层项目在内的薄膜研发上投入超过20亿美元。
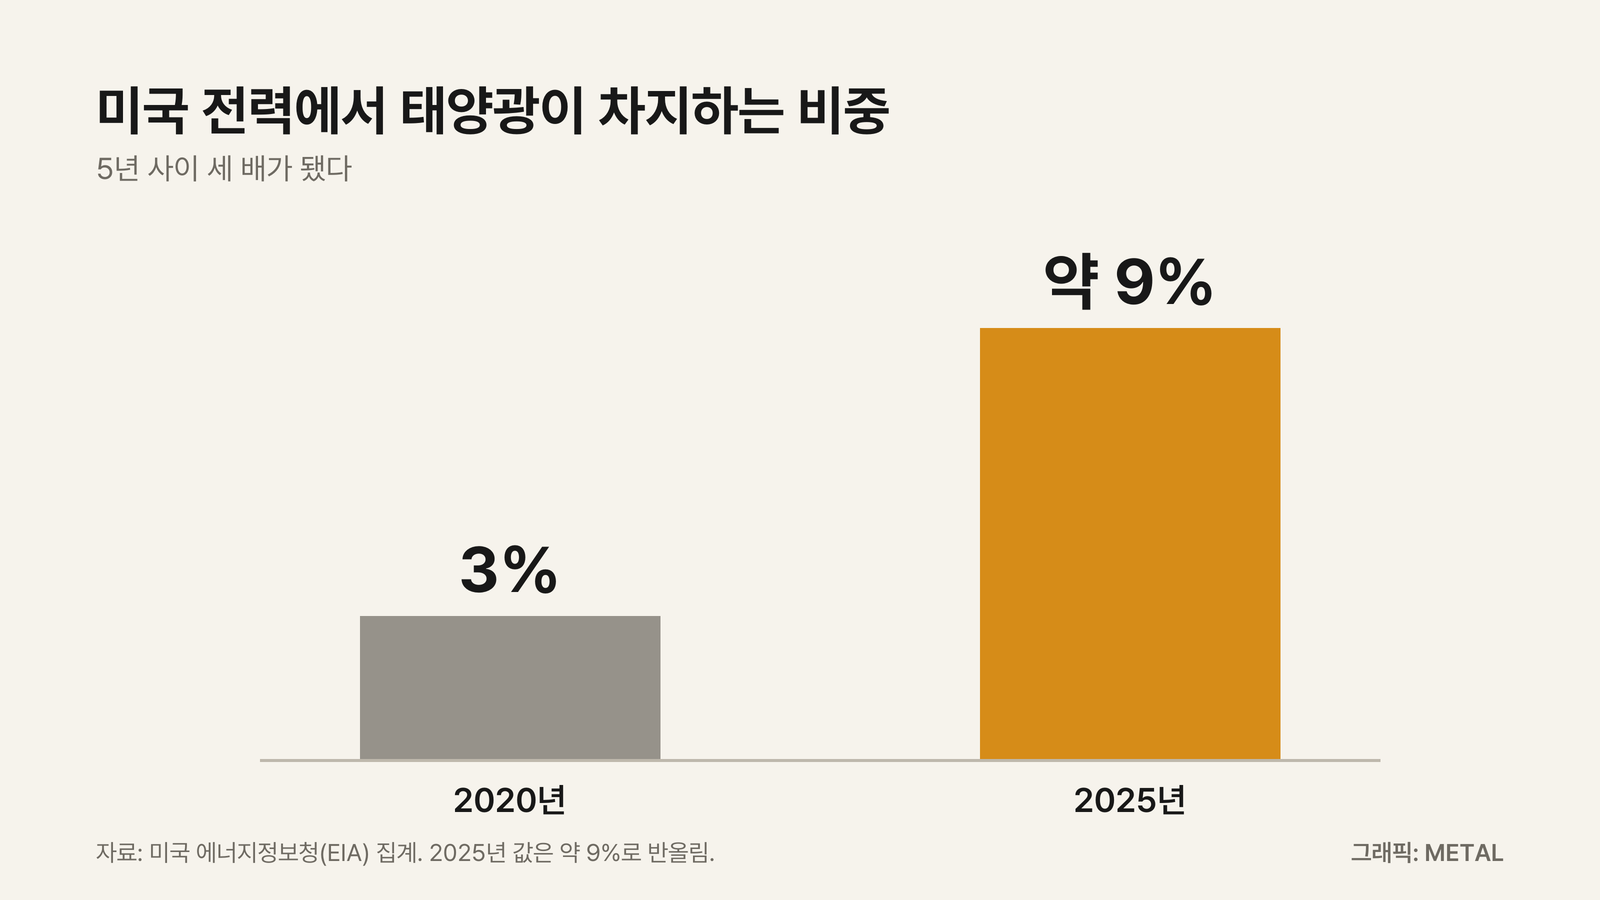
需求已经到来。根据美国太阳能产业协会(SEIA)和Wood Mackenzie的数据,今年上半年美国电网新增发电装机中有70%来自太阳能和电池。按美国能源信息署(EIA)的统计,2025年太阳能约占美国发电量的9%,是2020年3%的三倍。用于AI开发的数据中心推高的电力需求,正进一步推升这一比例。METAL曾报道谷歌签订购电协议,在22年内购买芬兰洛维萨核电站最多一半的发电量。在大型科技公司不论电源来源都在抢购电力的时期,能在同一块土地上产出更多电力的组件,立刻成为商业可行性的问题。
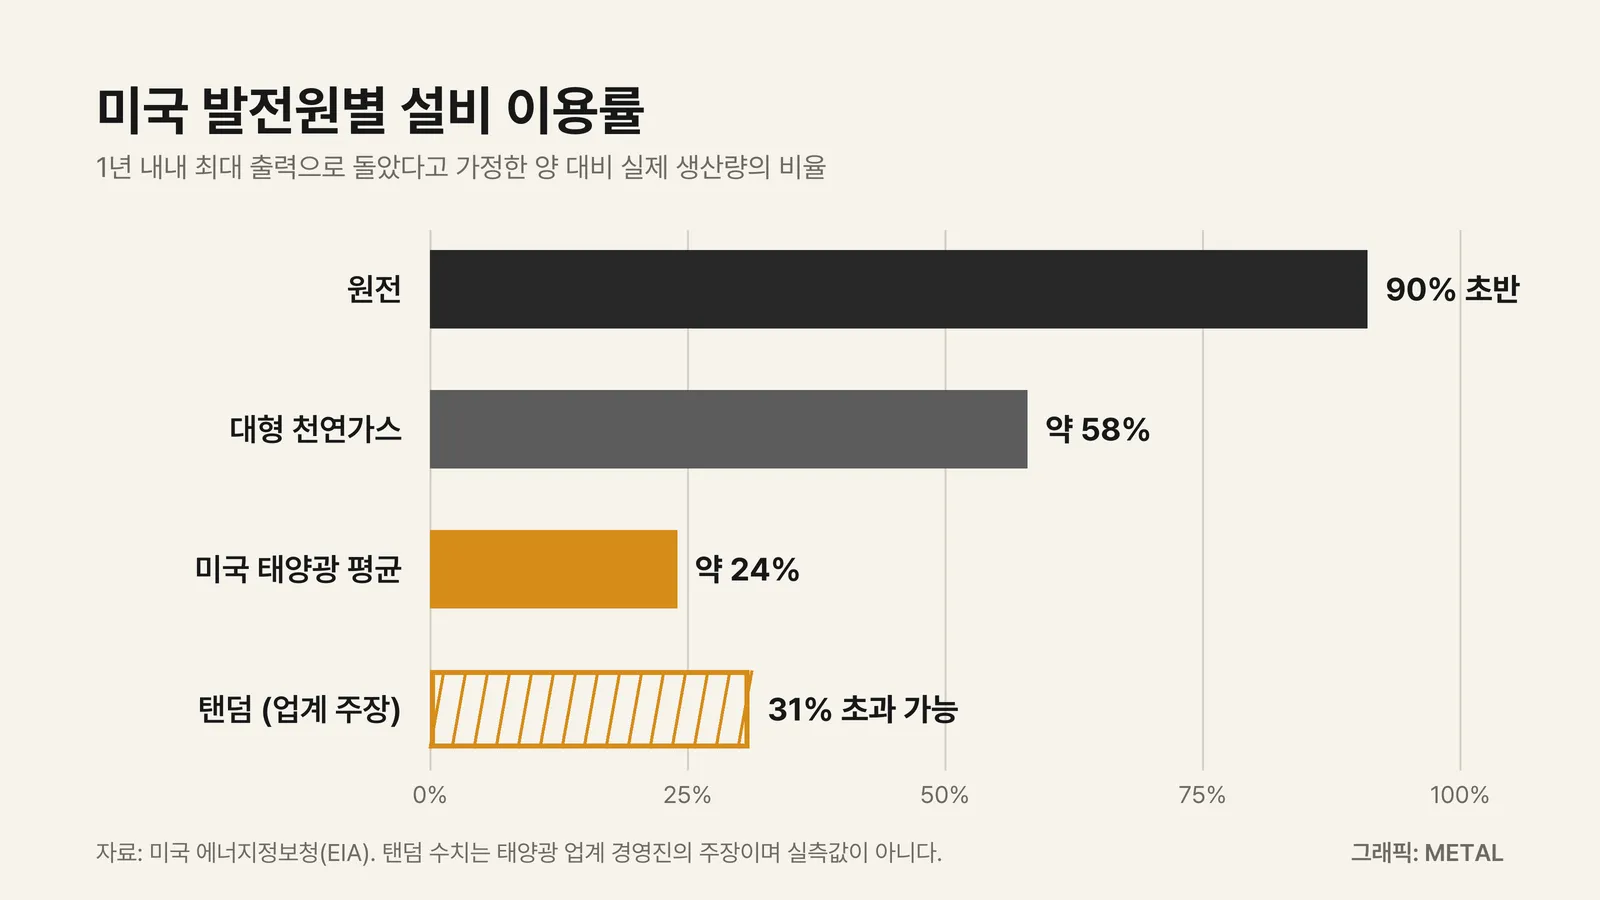
业界首先拿出的数字是容量系数。它是实际发电量与设备全年满功率运行时理论发电量之比。据EIA数据,核电站通常在90%出头,大型天然气电厂约58%,美国太阳能电站平均约24%。太阳能只在有日照时发电,也无法把接收到的光全部转化为电能。业界高管声称,叠层组件的容量系数可能超过31%。这意味着可以用更少的土地、电缆和屋顶面积产出同样的电力,Tandem PV也指出,人工、土地和系统平衡部件成本约占公用事业规模太阳能建设成本的75%,因此效率就等于降本。
最大的障碍是价格。据部分估算,叠层组件可能比用单层硅制造的传统产品贵3至3.5倍。根据SEIA的报告,为公用事业规模电站购买并安装传统组件的成本约为每瓦0.93至1.06美元。AES首席执行官Andrés Gluski在当地报道中表示,由于中国厂商以极低价格销售组件,价格将决定叠层组件的成败。他认为中国大概能供应全球需求的两倍。
耐久性也还有待证明。科学家们几十年前就制造出了早期叠层器件,但让它们经受高温、潮湿和猛烈冰雹花了很长时间。RMI首席研究员Chetan Krishna提出了关于寿命的疑问,称可能存在尚未发现的衰减问题。Fertig也承认,电力行业面对新技术相当保守,必须说服银行。美国电力研究院(EPRI)首席研究员Wayne Li指出,一些能源企业为了不落后已经购买了早期叠层组件,但制造商不太愿意分享详细数据,需要广泛的第三方测试。
政治和历史也是变数。特朗普政府和国会共和党人在寻求扩大化石燃料和核电使用的同时,让新建太阳能电站更难获得联邦许可。2010年前后,曾由美国、德国和日本企业主导的市场,在报价低得多的中国企业冲击下崩溃。拜登政府和特朗普政府都试图通过关税和补贴复兴美国太阳能制造业,2012年收购德国Q-Cells的韩华在佐治亚州的生产线上投入了数十亿美元,其中包括亚特兰大以北的卡特斯维尔。美国太阳能制造商联盟执行董事Mike Carr声称,中国企业也在开发叠层技术,但其技术并不比美国更好,甚至可能落后。
这场竞赛的胜负不取决于实验室效率纪录,而取决于银行是否在贷款文件上签字。凭借证书、示范工厂和数十亿美元的研发投入,美国产业已经跨过了证明的第一阶段。下一道关卡,是让发电企业相信组件能使用20年以上并愿意为之付费的现场数据和价格。叠层要成为追赶中国的手段,就必须把效率差距转化为每瓦价格的差距。
信息来源
- The New York Times — A New Crop of Solar Panels Is the U.S.’s Best Hope of Catching China →
- Qcells — Qcells Becomes the First Company to Achieve UL and IEC Certification by TÜV Rheinland on Next Generation Solar Technology →
- Tandem PV — Tandem PV Opens California Factory for Next-Generation Solar Manufacturing →
- First Solar — First Solar 2024 Annual Report →
- Solar Energy Industries Association · Wood Mackenzie — US Solar Market Insight →
- U.S. Energy Information Administration — Electric Power Monthly — Capacity factors for utility scale generators →
评论