


图片:METAL
摘要
- The Information报道称双方已达成129亿美元协议,但也有报道称合同尚未签署,双方均未正式官宣,这两方面都需要一并看待。
- 这个价格更像是为Hugging Face的模型分发渠道和NIM优化路径支付的溢价,而不是对应其约1.5亿美元年化营收的合理估值。
- 即便收购成真,如果NVIDIA无法守住多云中立性和开发者信任,这笔资产的价值本身也会随之缩水。
先把事实状态说清楚。The Information报道称NVIDIA已同意以129亿美元收购Hugging Face,但Business Insider则表示合同尚未签署,谈判仍可能破裂。NVIDIA和Hugging Face都还没有正式官宣。所以现在能确认的并不是"收购已完成",而是"129亿美元协议的报道"与"尚未签约的反面消息"同时存在这一事实。
这篇文章直接对照了Hugging Face和NVIDIA的官方文档、NVIDIA的财报、开放权重联合声明以及《欧盟AI法案》条文来梳理脉络。先说结论:129亿美元这个数字,并不是仅按Hugging Face目前的订阅营收算出来的。它更接近于一种预期定价——押注模型被发布、被发现、被部署到企业服务器的这个"入口",能够与NVIDIA的GPU、网络和软件连接起来。
129亿美元是营收的86倍
据报道,Hugging Face最近的年化营收约为1.5亿美元。用The Information报道的129亿美元简单一除,倍数约为86倍。与2023年那轮融资时45亿美元的估值相比,是2.9倍;与《金融时报》报道的2025年底NVIDIA投资提议时70亿美元的估值相比,涨幅同样很大。
| 对比基准 | 已知数据 | 含义 |
|---|---|---|
| 2023年融资轮 | 估值45亿美元 | 由Salesforce Ventures领投,融资2.35亿美元 |
| 2025年底NVIDIA投资提议 | 估值70亿美元 | 据FT报道,Hugging Face拒绝了5亿美元的投资提议 |
| 最近年化营收 | 约1.5亿美元 | 据报道,两个月前约为1亿美元 |
| The Information报道的收购价 | 129亿美元 | 约为最近年化营收的86倍 |
单靠现有的订阅收入很难解释这个倍数。这正是为什么要从Hugging Face所占据的位置,而不是从它的营收报表里,去寻找NVIDIA真正想买的核心资产。
Hugging Face真正的资产不是模型,而是分发网络
之所以把Hugging Face称为"模型界的GitHub",不是因为它只是个存储库。实验室发布模型和数据集后,开发者会下载它们进行量化或针对特定任务微调,企业则将其部署到自有服务器或云端。模型的发现、版本管理、访问授权、演示、训练和推理部署都在同一个地方完成。
8月28日,Hugging Face的实时列表显示模型数量为3,026,737个,数据集为1,021,364个。而Hub官方文档顶部写的是200万模型、150万数据集、150万Spaces,底部又写着50万公开数据集,数字互相矛盾,目前很难作为准确统计依据来使用。
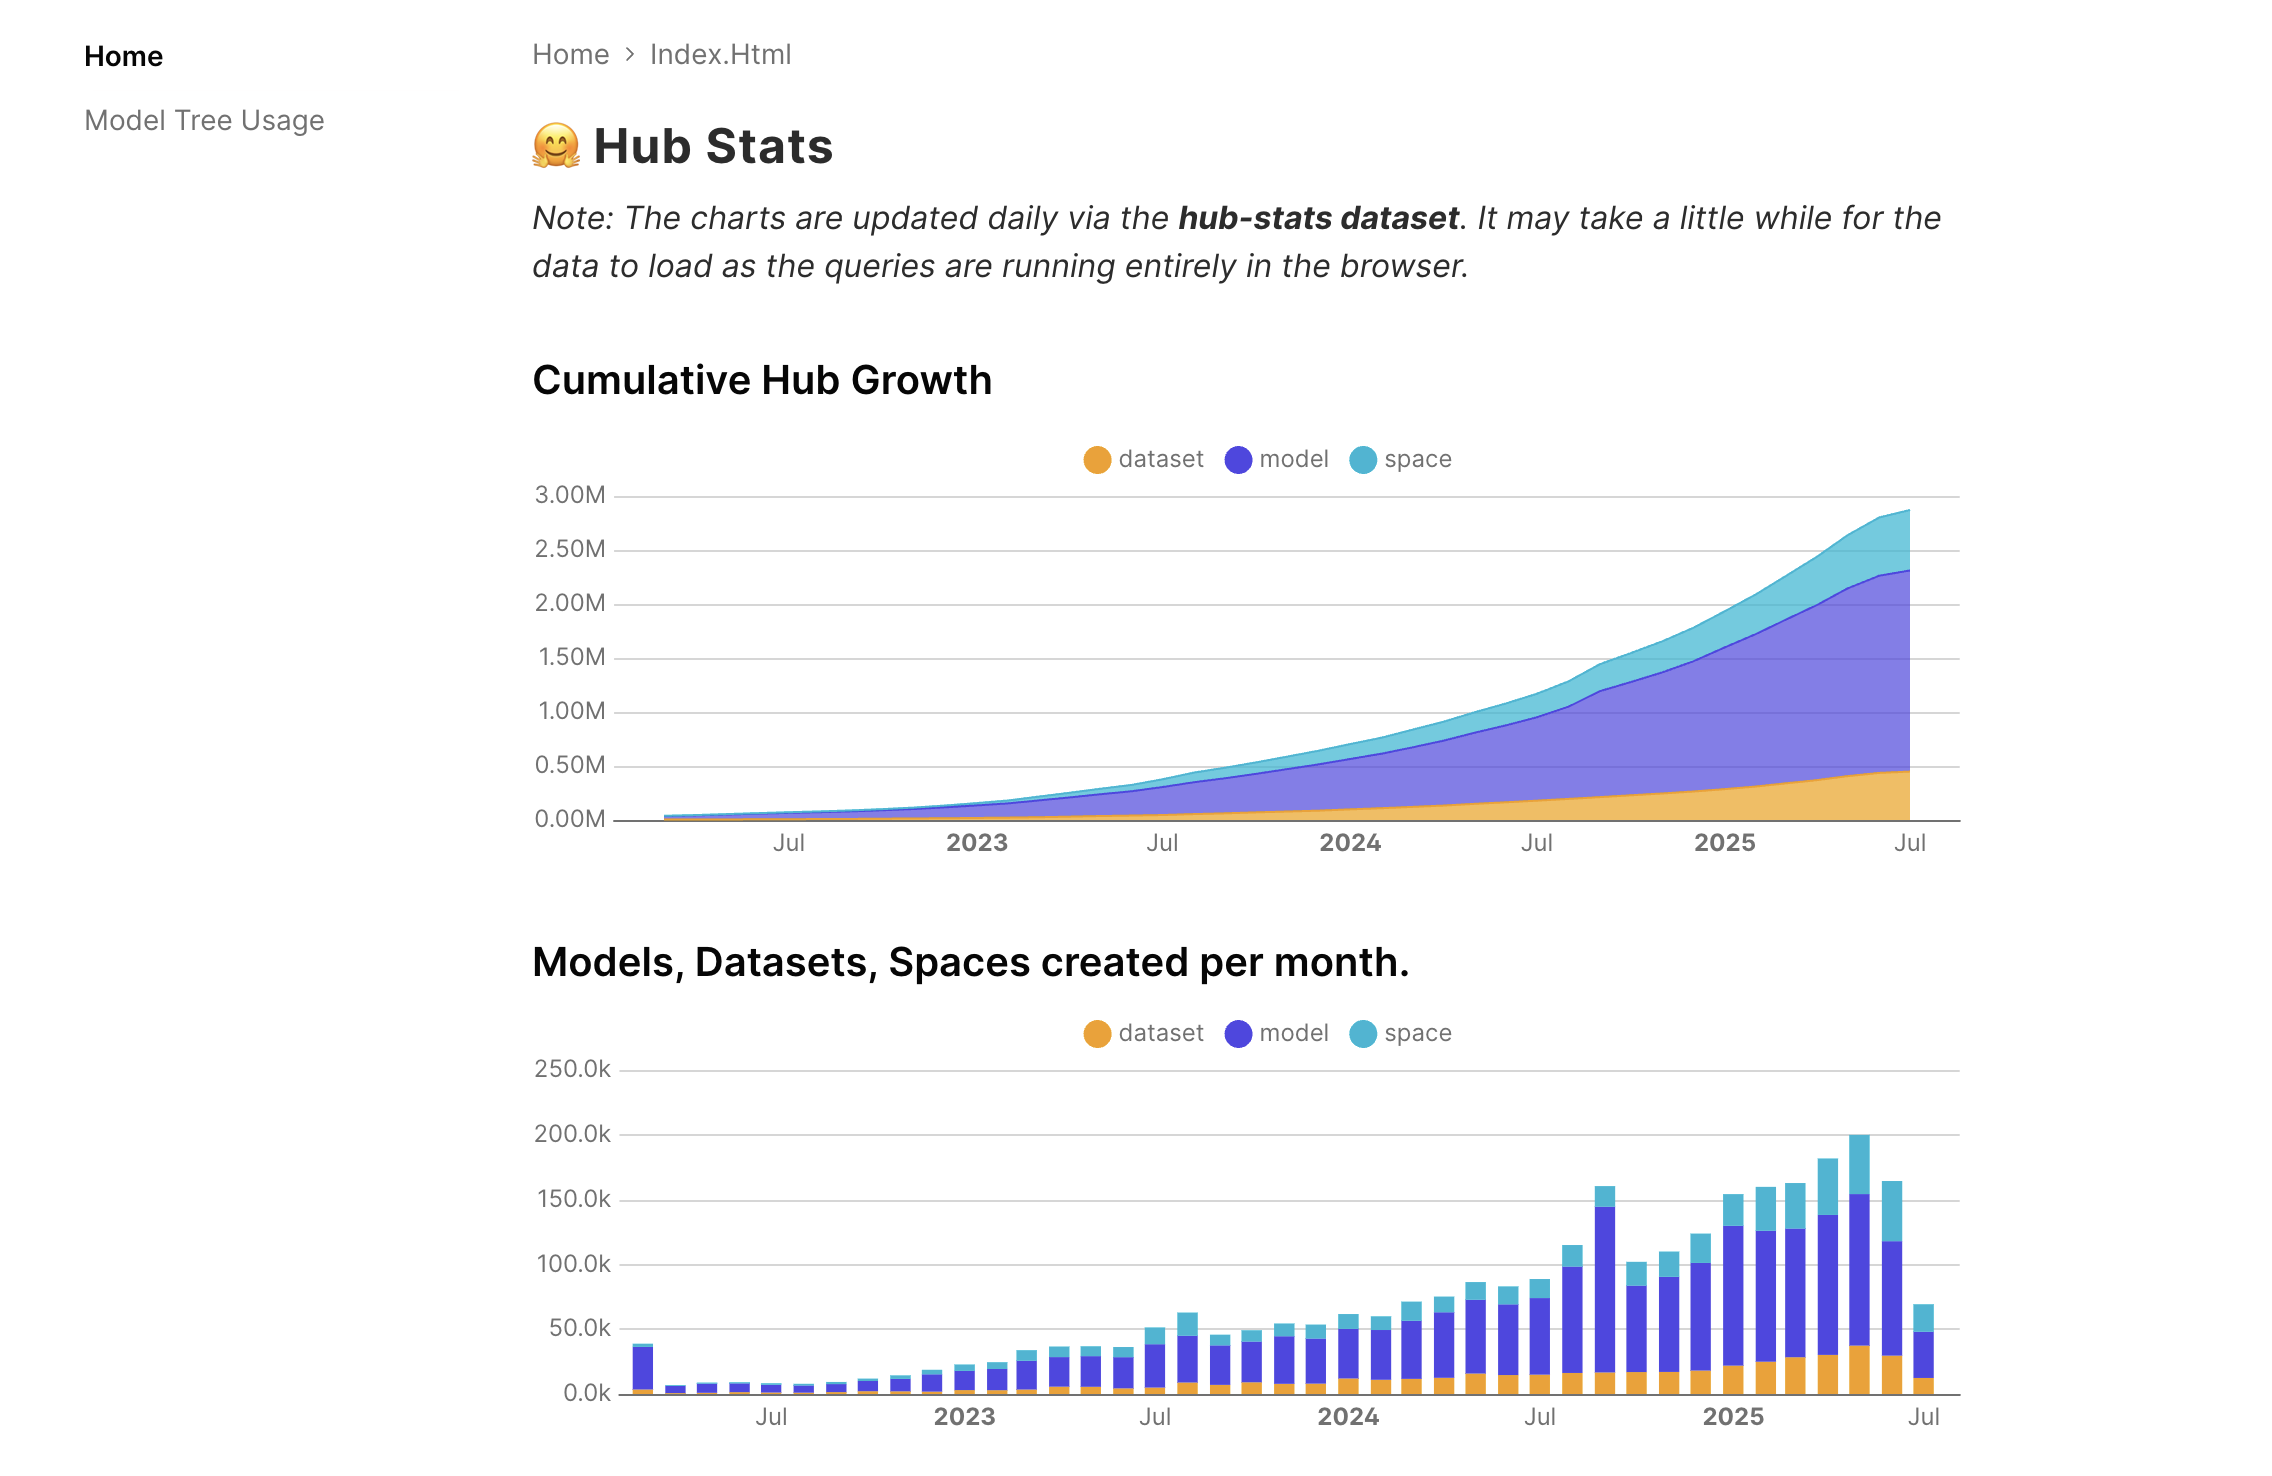
图片来源:Hugging Face官方博客,2025年7月15日。这是当时的快照,并非实时统计数据。
Hugging Face的盈利模式也建立在这套分发网络之上:先免费聚合公开模型,再在企业需要安全和管理能力的阶段收费。
- Team和Enterprise套餐分别从每用户每月20美元和50美元起,提供基础SSO、审计日志和精细化访问控制。SCIM功能仅在Enterprise套餐中以邀请形式提供,完整的用户生命周期管理则是Enterprise Plus的功能。
- Inference Endpoints和Jobs按CPU、GPU的使用时长以分钟计费。
- 将多家推理服务商整合进单一API的Inference Providers,目前收费与各服务商原价相同,Hugging Face并未额外加价。不过该公司在官方博客中表示,未来可能与服务商签订收入分成协议。
- Gated Models负责管理单个用户的访问申请与审批,Team和Enterprise客户则可以将多个模型和数据集的访问权限打包统一管理。
也就是说,免费用户越多,并不只是意味着存储和检索成本的增加。当试用过模型的机构转向私有仓库、访问控制、审计以及专用推理和训练服务时,营收才真正产生。如果监管趋严,这套企业级管理层的价值可能进一步提升。
NVIDIA看重的数字不是Hugging Face的营收
NVIDIA 2027财年第二季度财报显示,总营收为962亿美元,其中数据中心业务贡献了890亿美元。Hugging Face约1.5亿美元的年化营收,还不到NVIDIA数据中心单季度营收的0.2%。所以如果把这次收购传闻单纯理解为对软件营收的收购,账根本算不通。
NVIDIA的商业模式是模型使用量越大越有利。更便宜的开放权重模型会推动企业更多地采用AI,越多公司自己跑模型,对GPU、网络和推理软件的需求就越大。即便少数头部实验室发展自己的芯片,只要大量公开模型仍在NVIDIA基础设施上运行,就能扩大其客户基础。
从这个角度看,Hugging Face与其说是一家营收1.5亿美元的SaaS公司,更像是一个能显示哪些模型获得关注和下载量、哪些衍生版本正在被创造出来的开发者分发网络。不过需要说明的是,对于用户从Hugging Face下载后在外部自行部署的模型,平台并不掌握其实际运行的硬件信息;能获取的运营层面数据,仅限于通过Inference Endpoints或Inference Providers等Hugging Face自有服务完成的任务。利用这些信号加快热门模型的NVIDIA优化,可能有助于数据中心业务——但这只是一种战略解读,并非已确认的收购目的。

NIM是连接两家公司的执行层
看NVIDIA NIM官方文档,这条连接线会看得更具体。NIM是一种微服务,把API、推理引擎、CUDA、监控和部署配置打包成容器,让模型可以直接在服务器上运行。
目前NIM不仅支持通过hf://加载Hugging Face模型,还支持s3://、gs://、modelscope://、local://等路径。根据Hugging Face关于NIM的官方说明,safetensors格式的检查点无需复杂转换即可部署,受限模型或私有仓库可使用HF令牌访问。但并不是所有模型都能自动兼容,需要vLLM、SGLang、TensorRT-LLM等支持的架构和配置文件。
如果拥有Hugging Face,新模型发布后,为其制作NIM配置文件和量化检查点、让其能在NVIDIA GPU上高效运行所需的时间就能缩短。也就是说,从模型仓库到执行容器之间的距离会变短。
2023年宣布的DGX Cloud集成2024年上线,2025年已终止
两家公司在2023年8月宣布了将DGX Cloud与Hugging Face连接的合作计划,以及"训练集群即服务"(Training Cluster as a Service)方案。当时的公告明确说明该服务尚未上线,而是将在数月内推出,并非当时已经在提供的服务。
后续服务Train on DGX Cloud于2024年面向Enterprise Hub客户上线,但Hugging Face官方博客已经说明该服务已于2025年4月10日终止。2023年宣布合作时,Hugging Face上已有超过25万个模型和5万个数据集,使用该平台的机构超过1.5万家,但这次合作应被视为两家公司过去的一次技术合作案例,而不是目前仍在运营的产品。
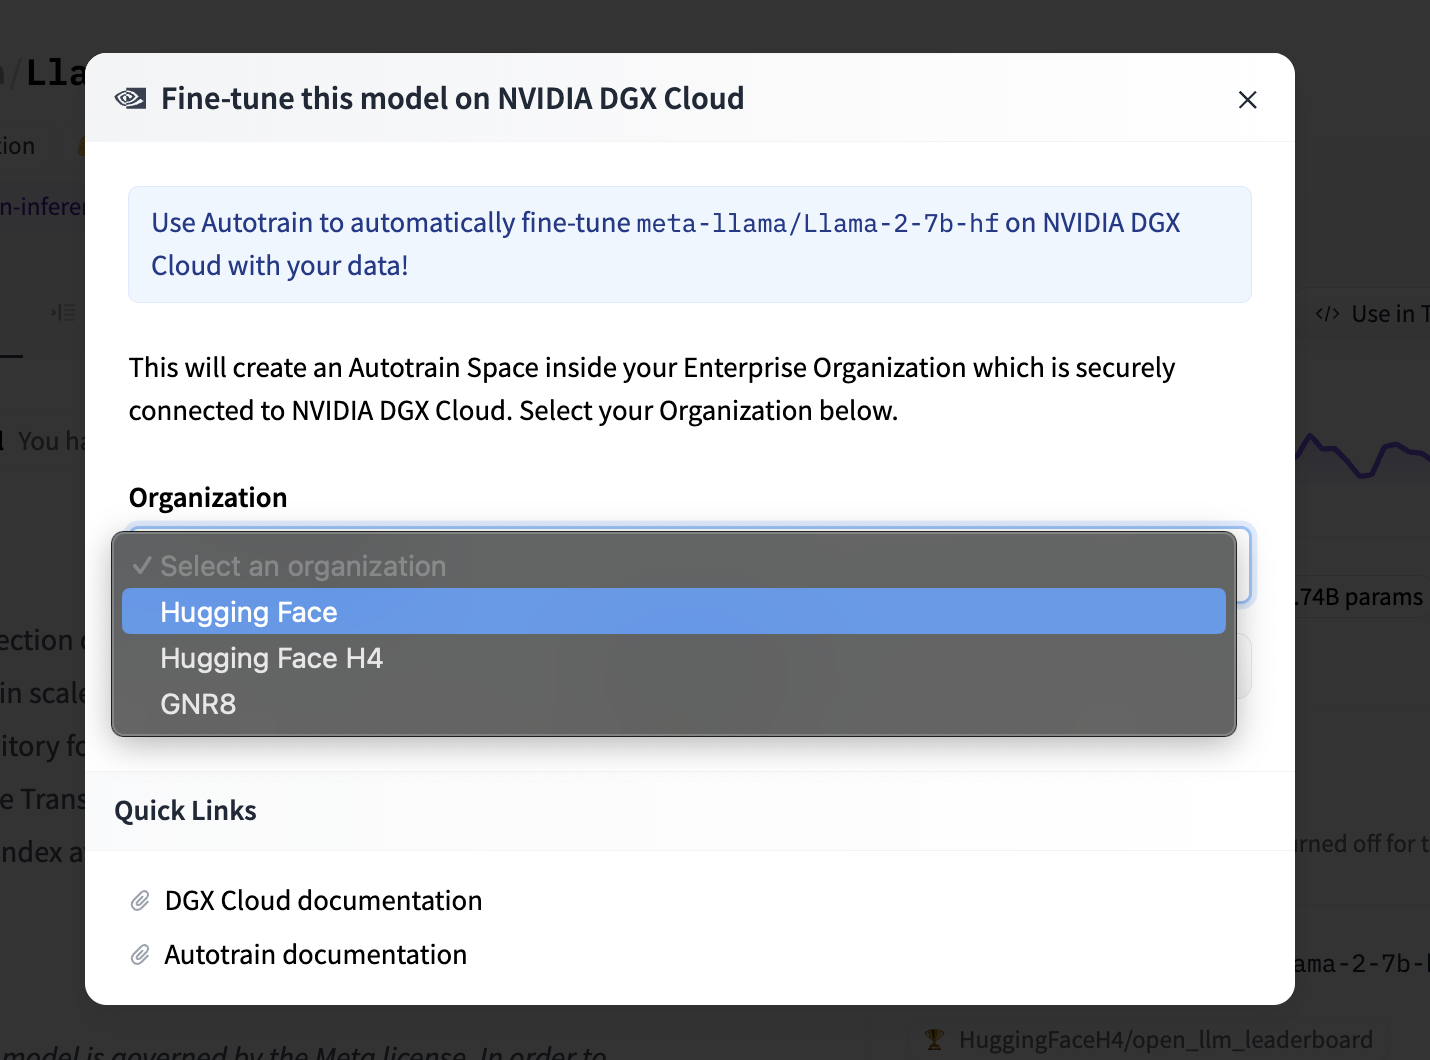
图片来源:Hugging Face官方博客。该服务已于2025年4月10日终止。
如果收购成真,从模型发现、修改到目前正在运营的NIM部署这条路径可能会缩短。但要重新打通DGX Cloud的训练流程,并不能直接复用已终止的旧服务,而需要重新上线或建立全新的集成。
云中立性对NVIDIA来说反而可能是优势
Hugging Face的多云特性,可以从实际产品集成中得到确认。官方文档介绍了在Google Cloud的GKE、Vertex AI、Cloud Run、AWS的SageMaker、Bedrock、ECS、EKS、EC2以及Microsoft Foundry和Azure ML上的部署路径。云服务商在意的是自家服务的使用量,但NVIDIA的算盘不同——无论在哪个云上,只要用到自家GPU和网络,就有营收机会。
所以,与把Hugging Face锁定在单一云平台相比,让它继续与多个云平台保持连接,反而可能对NVIDIA更有利。因为即便计算发生在竞争云平台上,也可能转化为NVIDIA的营收。
但这同时也是这笔收购最大的风险所在。如果搜索曝光、默认运行环境、定价和优化支持只偏向CUDA和NIM,AMD、英特尔以及非NVIDIA推理服务商和企业客户,就可能开始怀疑Hugging Face的中立性是否还存在。129亿美元的价值,只有在Hugging Face继续作为多家公司共用的公共生态系统时才能真正体现;一旦NVIDIA破坏了这种中立性,收购来的资产价值也会随之缩水。
中国芯片销售和中国模型的使用是两个不同的问题
NVIDIA在2027财年第三季度的业绩展望中,并未纳入中国数据中心算力营收。只要美国出口管制没有放松,收购Hugging Face也不会带来向中国销售高性能GPU的许可。
中国开放权重模型在Hugging Face的全球活跃度指标中占据很大比重。Hugging Face 2026年开源报告统计显示,2025年中国模型占全部下载量的41%,超过美国模型,Qwen衍生模型数量已突破11万个。NVIDIA自己在2027财年第一季度10-Q报告中也警告称,若监管禁止其支持DeepSeek、Qwen、Kimi等中国模型,将对公司业务产生重大影响。事实上,NVIDIA已经发布了用Model Optimizer对Z.ai的GLM-5.2进行NVFP4量化处理的检查点,使其可以在SGLang和vLLM上运行。这证明中国开放模型的优化工作已经在进行中,但并不能直接证明这与收购传闻之间存在因果关系。
把这两点合在一起看,可以这样理解NVIDIA的战略:除了要在中国境内恢复芯片销售之外,还要确保当中国模型在美国、欧洲、中东的数据中心运行时,用户选择的是NVIDIA的GPU。具体做法可能是:一旦新的Qwen、DeepSeek、Kimi系列模型上线Hugging Face,就观察哪个版本走红,然后迅速为其配上NIM和CUDA支持。
但从这里开始,就不再是已确认的因果关系,而只是一种情景推测。如果收购后搜索和部署的默认设置过度倾向CUDA,或美国监管专门针对中国产模型出手,中国的实验室可能会转向优先在阿里ModelScope或自建平台上发布模型。到那时,NVIDIA或许扩大了中国模型在海外的服务范围,但Hugging Face反而可能在中国境内失去影响力。
开放权重监管既是成本,也是新的营收机会
NVIDIA和Hugging Face共同署名了7月24日发布的"开放权重与美国AI领导地位"联合声明。声明主张美国应在开放权重AI领域保持领先地位,仓促的限制措施可能损害竞争和创新,但并未提及中国或Hugging Face收购一事。美国的事前审查政策目前也还没有形成确定的公开规定。路透社8月4日报道称,开放权重模型将被排除在自愿安全审查之外,但WIRED随后的报道则称,一旦模型达到前沿水平,仍可能被纳入审查范围。因此,将此与中国应对策略或收购战略挂钩,目前仍属于基于相互矛盾报道的推测,而非确定的政策事实。
《欧盟AI法案》第53条第2款规定,符合一定条件的免费开源通用AI模型,仅豁免第53条第1款(a)项和(b)项中的技术文档和下游信息提供义务,并不豁免版权政策和训练内容摘要的相关义务。而且这项豁免不适用于具有系统性风险的通用AI模型。系统性风险的分类标准见第51条,模型评估、风险缓解、重大事故报告及网络安全义务则规定在第55条。
这一变化可能会推动Hugging Face企业业务的增长。Gated Models官方文档显示,该平台可以针对单个模型进行访问申请、自动或手动审批、用户身份核实,以及屏蔽欧盟用户等功能。企业级审计日志则规定在另外的Team和Enterprise套餐文档中。发布前评估和用户身份核验变得越来越重要,实验室分阶段发布模型并留存记录这套管理体系的价值也可能随之提升。
不过,Hugging Face并不会因此变成能一键关闭全球模型的总开关。已经发布的权重可以被复制,也可以迁移到其他仓库。监管的重点更可能在于——在模型发布之前审查哪些模型、优先向谁提供,而不是在下载之后实现完全的控制。
NVIDIA为什么这么想要Hugging Face
按时间顺序看,意图就浮现出来了。7月24日的联合声明中,NVIDIA和Hugging Face共同署名了同一份文件,主张"美国应主导开放权重";一个月后,当地时间8月26日深夜,The Information报道了收购协议的消息。虽然是否已正式签约仍未得到确认,但如果这条时间线属实,NVIDIA就是从开放权重阵营的代言人,转变为了所有者。
美国政策越是向"由美国主导开放权重"倾斜,"这个全球分发枢纽由一家美国公司拥有"这一事实的分量就越重。如前所述,Hugging Face的产品中已经内置了按模型审批访问权限、屏蔽欧盟用户等开关。一旦针对中国模型的限制——无论以政策还是合同形式——成为现实,掌握这些开关的位置的,就会是NVIDIA。
在开放权重的世界里,企业和政府会直接下载模型,在自己的基础设施上运行。所以这个市场的运作,是沿着"芯片→系统→模型分发/开发者→政策"这条链条展开的。NVIDIA制造芯片(Blackwell、Rubin),通过Dell AI Factory等合作伙伴产品触达系统层面,在政策层面也通过联合声明发过声。唯独缺的一环是模型分发和开发者,而Hugging Face正好补上了这个空位。
简单来说,这是一幅想要囊括开放权重价值链两端的图景。如果说Dell这样的服务器合作伙伴是NVIDIA芯片实际送达客户手中的"出口",那么Hugging Face就是聚集了将在这些芯片上运行的模型和开发者的"入口"。这样看的话,这次收购传闻更像是NVIDIA打算亲自去培育分布式和本地部署AI这一需求结构本身的一次押注——不是被动等待服务器超级周期的到来,而是主动买下这个需求即将萌发的入口。
当然,这只是收购一旦成真时的理想图景,而前面提到的中立性问题,在这里又会原样反弹回来。一旦拥有入口的公司开始把这个入口向自家芯片倾斜,开发者就会开始寻找其他入口,而那笔花129亿美元买来的资产,价值也会随之下跌。
监管机构关心的不是价格,而是控制权
在这次收购审查中,真正重要的问题不是"129亿美元贵不贵",而是"NVIDIA借此获得了怎样的控制权"。
- AMD、英特尔以及非NVIDIA的推理服务,在搜索和部署环节是否获得同等对待
- 企业的私有模型、下载记录、部署信息,是否与NVIDIA的销售业务保持隔离
- 是否保障模型和数据集迁移到其他平台的可携权
- Hugging Face的搜索、排名和安全政策是否独立运营
- 访问审批和监管合规功能,是否与特定硬件采购绑定
如果监管趋严,NVIDIA和Hugging Face把评估、安全和审计功能打包提供的业务可能会随之扩大。但反过来说,如果这些功能变成了小型实验室和竞争芯片公司的进入壁垒,监管机构的担忧也会加深。
编辑视角
我认为这笔交易的核心,并不在于把Hugging Face变成NVIDIA专属的平台。真要那样做,恰恰会亲手摧毁支撑起129亿美元估值的中立性和开发者信任。更现实的图景是:一方面维持模型搜索和多云支持的开放性,一方面提升新模型发布后针对NIM、DGX Cloud、CUDA的优化速度。随着监管趋严,可以把访问管理和评估服务转化为企业营收;在中国芯片市场受阻期间,也可以把中国模型的海外运行需求引导到NVIDIA的基础设施上。
国内企业现在应该着手核查的事项也很明确:Hugging Face的模型ID在部署代码和合同中嵌入的深度有多深,是否单独备份了原始权重和数据集,vLLM、SGLang等推理服务层是否被绑定在了特定GPU上。如果采用多供应商策略,除了CUDA优化路径外,也应该实际测试其他加速器路径和模型迁移流程是否真正可行。
129亿美元买的与其说是当前营收,不如说是"参与到数百万模型发布并部署到企业这一过程"的一项权利。但这项权利只有在Hugging Face继续作为所有人共用的入口、而非NVIDIA专属入口时,才最值钱。NVIDIA能否完成这笔收购,和收购之后能否守住中立性,是两个完全不同的问题。这笔交易真正的难题,不在于买下这家公司,而在于买下这个入口之后,如何在不关闭它的前提下,把它转化为NVIDIA自己的营收。
信息来源
- Techmeme — Source: Nvidia has been in talks to acquire Hugging Face for more than $13B; Microsoft also met with Hugging Face, but talks are not ongoing (Business Insider) →
- Bloomberg Technology — Nvidia Discussed Buying AI Startup Hugging Face, Insider Says →
- businessinsider.com — Nvidia agrees to buy Hugging Face for $12.9 billion, The Information reports →
- TechCrunch AI — Nvidia closes in on Hugging Face acquisition →
- The Decoder — Nvidia snaps up Hugging Face for $12.9 billion as closed AI labs pull away →


评论